
快速導覽
隱藏
薪資管理怎麼做?最低工資、加班費、扣款與薪資明細怎麼算、要準備什麼
薪資管理是把「怎麼算、怎麼給、怎麼留」做成同一套數字。整理現行最低工資 29,500/196 與 116 年 30,900/205、平日 4/3 與再延長 5/3、休息日另再加給、明細四項與清冊 5 年、扣款紅線,以及驗廠十項查核點與四步起步順序。
薪資管理不是把薪水發出去就好,而是把「怎麼算」「怎麼給」「怎麼留」三件事做成同一套數字。算,是工資結構與加班費母數;給,是全額直接、定期給付、附上明細;留,是把每一期的計算方式留在清冊裡,需要的時候調得出來。三件事分開做,各自看起來都沒問題;三件事用同一組數字做,才擋得住勞檢與客戶驗廠同時來查。
會找到這一頁的人,通常是三種處境。第一種是客戶通知要驗廠,承辦人收到一封稽核通知,附件列了一串文件,其中一項寫著「最近三個月的薪資明細與出勤紀錄」。第二種是已經被開過單,缺失原文寫著「加班費以本薪計算,未含經常性津貼」,於是回頭問「我們一直都是這樣算,有什麼不對」。第三種是老闆認為「員工簽了同意書,就可以從薪水扣」,這個想法在勞檢現場一定會被打穿,原因寫在後面〈扣款的紅線在哪?哪些能扣、哪些一定不行〉一節。
進到內容之前,路線要先分清楚:如果你還不確定客戶要的是哪一套——SMETA(Sedex Members Ethical Trade Audit,Sedex 會員道德貿易稽核)稽核、BSCI(Business Social Compliance Initiative,amfori 商業社會合規倡議)還是 SA8000(Social Accountability 8000,社會責任標準)——先看我們的〈SEDEX 與 SMETA 稽核〉說明;如果你已經被查薪資、要知道金額怎麼算、明細要寫什麼、扣款紅線在哪,就是這一篇。
薪資管理重點搶先看
五件事先對齊,再回頭看家裡的薪資表。
- 現行最低工資:月薪 29,500 元、時薪 196 元(115 年);116 年起為月薪 30,900 元、時薪 205 元,已公告、自 116 年 1 月 1 日生效。
- 加班費是「另加」,不是「總共 1.33 倍」:平日延長前 2 小時,除原工資外再加 4/3;再延長 2 小時,除原工資外再加 5/3。
- 明細四項法定必載、電子形式可用:議定工資總額、各項目給付金額、得扣除項目金額、實際發給金額;清冊另存 5 年。
- 不得預扣違約金與賠償費用:員工簽的同意書不能把法律禁止的預扣變成合法;其他扣項要走書面約定,且不得使實得低於法定標準。
- 驗廠看的是四張紙對不對得起來:薪資明細、出勤與加班紀錄、匯款或簽收、投保薪資,同一個人同一個月要能互相解釋。
薪資管理到底在管什麼?先把「算、給、留」三件事分開
多數企業的薪資管理問題不是「沒發」,而是三件事用了三套邏輯。算薪資的用一套 Excel,給薪水看的是銀行匯款檔,留資料的是另一個資料夾,投保申報又是另一個人處理。每一套單獨看都對,湊在一起就會出現「明細上的加班時數是 18 小時、出勤紀錄是 22 小時、匯款金額又是第三個數字」這種情況。以下條文整理自現行法規,實際適用請依主管機關解釋或洽法務、會計師。
| 三件事 | 管什麼 | 對應的法定義務 |
|---|---|---|
| 算 | 工資結構怎麼拆、哪些名目算工資、加班費的母數怎麼取 | 工資定義與經常性給與(勞動基準法 §2③);延長工時加給(§24) |
| 給 | 全額直接給付、定期給付、給付時附上各項目計算方式明細 | 全額直接給付與但書(§22Ⅰ、§22Ⅱ);每月至少定期發給並提供明細(§23Ⅰ) |
| 留 | 工資清冊記什麼、留多久、誰保管、怎麼調閱 | 置備工資清冊並保存 5 年(§23Ⅱ) |
這三件事會互相牽動,原因很單純:明細上寫的、銀行匯的、勞保申報的、加班費算的,本來就該是同一組數字。舉一個實務上最常見的破口——本薪低、津貼高。算加班費的人拿本薪當母數,投保申報的人拿本薪加部分津貼申報,明細上又把津貼列成「其他」,三個地方各自合理,但客戶的稽核員把三張紙並排一看,就會問「這位員工的工資到底是哪一個數字」。薪資管理真正的破口就在這裡:追下去的通常不是算錯,而是沒有一份文件說清楚工資總額包含哪些項目。
還有一個差別要先放進來:工時看的是時數與紀錄,薪水看的是怎麼算、怎麼給。工時上限、排班與出勤紀錄的議題另篇處理;這一頁只談薪資的計算基礎、結構、明細與扣款。兩件事常常被混在一起談,實際上查核的路徑不同——工時端問「有沒有超時、有沒有紀錄」,薪資端問「算得對不對、有沒有短給、明細給不給得出來」。
最低工資多少錢?29,500/196 與 116 年的 30,900/205 怎麼看
薪資管理第一步要對齊的金額就是最低工資:只有兩組數字需要記,但必須分清楚哪一組是現在、哪一組是明年。混用這兩組,是這一題最常見的錯誤:拿 116 年的金額去算今年的薪資,會多算;拿今年的金額去回答明年的問題,客戶或員工一查公告就會發現對不上。
| 適用期間 | 每月最低工資 | 每小時最低工資 | 公告與生效 |
|---|---|---|---|
| 115 年(現行) | 29,500 元 | 196 元 | 勞動部 114 年 10 月 21 日公告(勞動條2字第 1140148807 號),自 115 年 1 月 1 日生效 |
| 116 年起(已公告) | 30,900 元 | 205 元 | 勞動部 115 年 10 月 16 日公告(勞動條2字第 1150148692 號),自 116 年 1 月 1 日生效 |
法制底座是《最低工資法》,自 113 年 1 月 1 日施行,適用對象是適用勞動基準法的勞工;最低工資分「每月」與「每小時」兩種,沒有第三種。議定工資不得低於最低工資,而且條文的寫法是「低於者以最低工資為其工資數額」——意思是直接以法定數額取代,不是「差多少補多少」就好。這一點在勞檢時很實際:補了差額,不會讓原本低於標準的約定變成合法約定。
金額怎麼定出來的,也值得知道,因為它決定企業什麼時候該重新檢核薪資表。最低工資審議會每年第三季開會,委員 21 人,包括勞動部部長擔任召集人兼當然委員、經濟部代表 1 人、國發會代表 1 人、勞方代表 7 人、資方代表 7 人、學者專家 4 人,任一性別不得少於三分之一;審議時應參採消費者物價指數(Consumer Price Index,CPI)年增率,另得參採勞動生產力、平均薪資年增率、家庭收支等 10 項資料。審議通過後,要在次日起 10 日內報行政院核定並公告實施;除審議會另定實施日期並經行政院核定外,原則上自次年 1 月 1 日實施。行政院不予核定時,主管機關要在 30 日內再召開審議會。薪資管理因此有一件事是每年固定的:第三季末到第四季,就要有心理準備重新檢核一次全員薪資,而不是等到 1 月 1 日看到新聞才動作。
薪資管理踩到最低工資這條線的後果,寫在《最低工資法》§17:由直轄市、縣(市)主管機關處雇主或事業單位 2 萬元以上 100 萬元以下罰鍰,得依規模、人數、情節加重至法定最高額二分之一,並應公布名稱、負責人姓名、處分日期及罰鍰金額,限期改善,屆期未改善按次處罰。
按日計酬與按件計酬要保守講。法條只有「每月」與「每小時」兩種最低工資,沒有「按日計酬最低工資」這種東西;實務上按日計酬者,會用「日薪 ÷ 約定正常工時」回推每小時是否達到每小時最低工資,這是實務換算口徑、不是條文(實務)。按件計酬的部分,勞動基準法 §23Ⅰ 明定「按件計酬者亦同」,也就是同樣要定期給付、同樣要提供明細;至於換算後是否達到最低工資,實務上仍要回到總額檢核。
有一個官方的旁證可以用來自我檢查:勞動部「月薪制加班費試算系統」明示不可輸入低於 29,500 之月工資總額。這個限制本身就是現行金額的證據——如果企業自己的月薪制員工工資總額低於這個數字,問題不在試算工具,在薪資表。法規整理,實際適用請依主管機關解釋或洽法務、會計師。
加班費怎麼算?平日 4/3、再延長 5/3、休息日與休假日
薪資管理裡最容易算錯的一段是加班費:條文只有幾個費率,但方向很容易被記反。最常見的記法錯誤有兩個:把「加給三分之一」記成「總共 1.33 倍」,以及把休息日記成「做 1 給 4」。前者在多數平日情境下算出來的數字剛好相同,所以在平日不會被抓到;等到休息日出現,同一個公式就會算錯。後者則是舊制的記憶,現行條文裡沒有 4 小時、8 小時、12 小時這種級距。
| 情境 | 法定標準 | 實務算法 | 依據 |
|---|---|---|---|
| 平日延長工時前 2 小時 | 按平日每小時工資額加給三分之一以上 | 除原工資外,再加 4/3 | 勞動基準法 §24Ⅰ① |
| 平日再延長 2 小時 | 按平日每小時工資額加給三分之二以上 | 除原工資外,再加 5/3 | §24Ⅰ② |
| 天災、事變、突發事件之延長 | 加倍發給 | 依 §32Ⅳ 情形處理 | §24Ⅰ③ |
| 休息日工作,2 小時以內 | 另再加給一又三分之一以上 | 原本的工資照給,再加 4/3 | §24Ⅱ |
| 休息日工作,2 小時後 | 另再加給一又三分之二以上 | 原本的工資照給,再加 5/3 | §24Ⅱ |
| 例假、休息日、國定假日、特別休假 | 工資照給;經勞工同意於休假日工作,加倍發給 | 依實際出勤日數計給 | §39 |
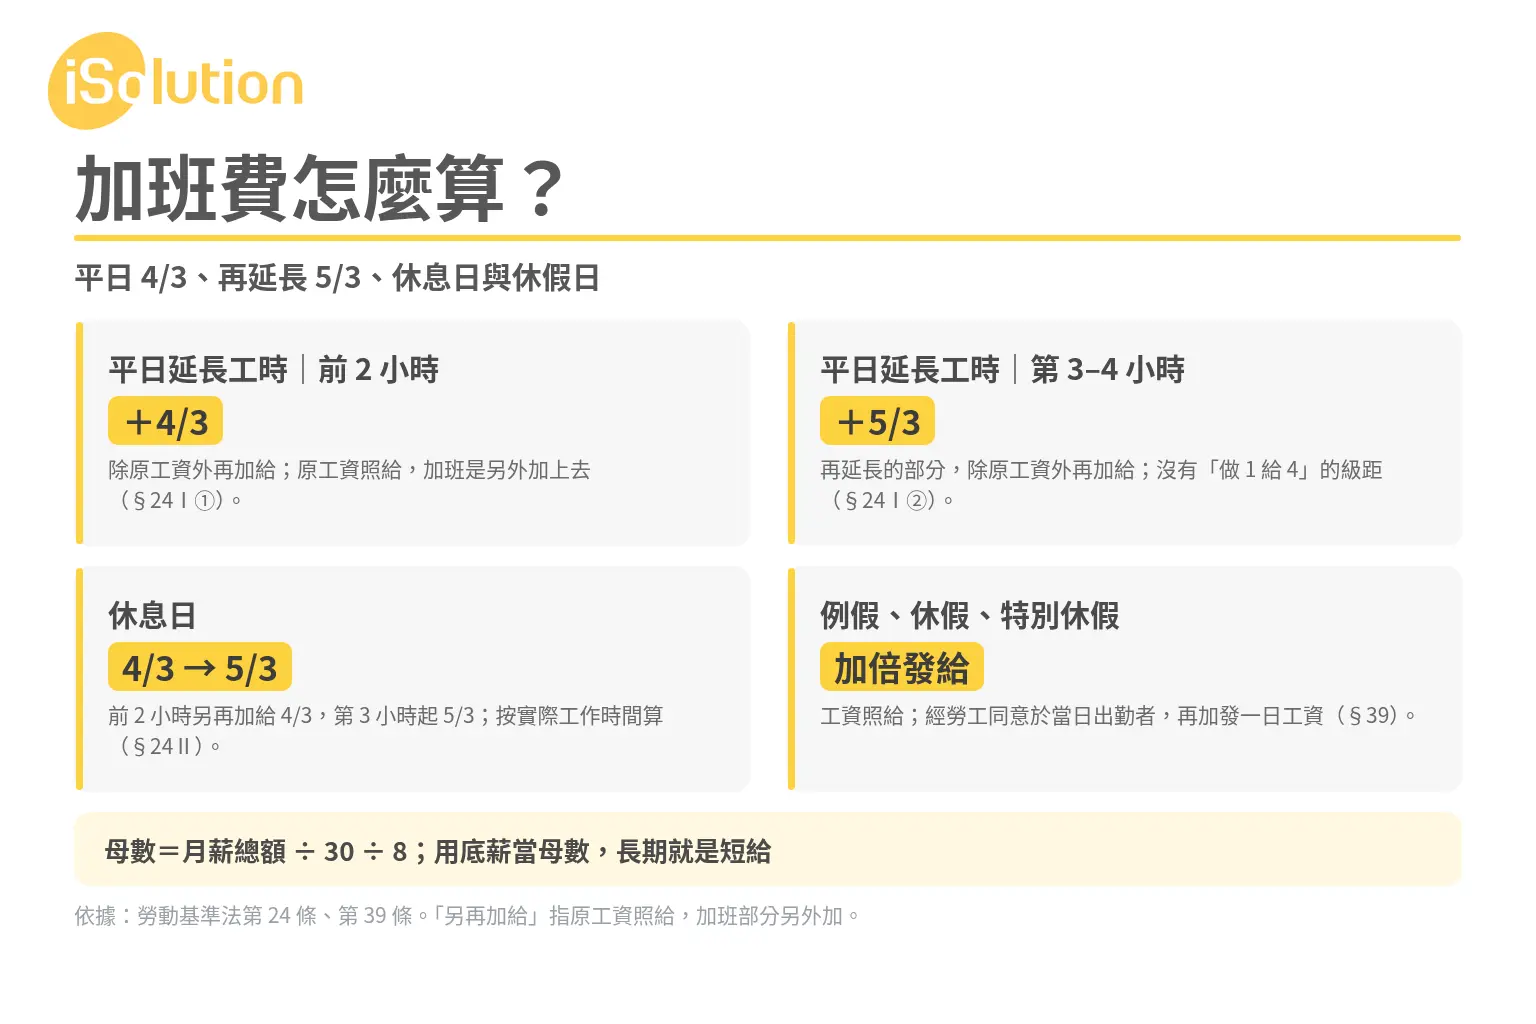
「平日每小時工資額」是所有加班費的母數,官方口徑是:按月計酬者所約定的月薪給付總額,除勞資雙方另有約定者外,視為已給付相當於 240 小時的工資,也就是除以 30 日再除以 8 小時。以現行月薪 29,500 元推算,平日每小時工資額就是 29,500 ÷ 30 ÷ 8。三個容易錯的地方要一起看:一是除以 30 再除以 8,不是除以當月實際上班天數;二是母數是月薪給付總額,不是本薪;三是這個 240 小時是「推定」,勞資雙方若已就工資總額與內涵重行約定,要依新約定推算。
薪資管理在加班時數上沒有「滿半小時才算」這種規則。勞動部明示,加班時數未滿 1 小時者,仍應依實際加班時間計算——加班 20 分鐘,就是 20/60 小時。這一條在現場的意義是:用「未滿 30 分鐘不計」當慣例的企業,長期下來會累積成一筆說不出來的短給。
休息日逾 8 小時的部分,依主管機關解釋,超過 8 小時之後的費率更高;具體倍率在公開資料中以轉述為主,寫進制度文件前應先向主管機關或法務確認。
最後提醒一個方向性錯誤。條文寫的是「加給」——原本那一小時的工資已經含在月薪裡,加班費是另外再加上去的。所以正確的講法是「除原工資外再加 4/3」,而不是「加班費等於時薪乘 1.33」。兩句話在平日情境可能算出同一個金額,但遇到休息日「另再加給」時,用後者一定算錯。以上為條文整理,個案適用仍請依主管機關解釋或洽法務、會計師。
薪資結構怎麼拆才站得住?哪些名目算工資
薪資管理要先決定工資的範圍。工資的法定定義只有一句話的長度,但它是整套薪資制度的基礎:勞工因工作而獲得之報酬,包括工資、薪金及按計時、計日、計月、計件以現金或實物等方式給付的獎金、津貼及其他任何名義之經常性給與。判斷標準因此只有兩個要素——因工作而獲得、經常性給與——不是看它叫什麼名字。把「津貼」兩個字加上去,不會讓一筆錢從工資變成不是工資。
| 名目 | 法規上的判斷 | 依據與等級 |
|---|---|---|
| 本薪(底薪) | 當然屬工資 | §2③(法規) |
| 職務津貼、主管加給 | 因職務而給、按月固定,屬經常性給與 → 屬工資 | §2③(法規條文)/(條文推論,個案認定) |
| 伙食津貼 | 按月定額、非核實報銷者,實務多認定屬工資;核實給付的誤餐費另論 | §2③(條文推論) |
| 全勤獎金 | 與出勤連動、按月發給,實務與判決多認為屬經常性給與 | §2③(條文推論)+(二手資料,判決見解) |
| 績效獎金 | 看是否經常性:按季、按年、金額浮動、非固定者可能不屬;按月定額者較可能屬 | §2③(條文推論) |
| 加班費 | 屬工資,但計算平日每小時工資額時,實務上不把加班費回灌(它本身就是延長工時的對價) | §2③、§24(條文推論) |
| 年終獎金 | 恩惠性、非經常性者通常不列入計算基礎;契約明定「保障年薪若干個月」者爭議較大 | §2③(條文推論) |
| 差旅費、誤餐費(核實報銷) | 屬費用補償,非勞務對價,通常不屬工資 | §2③(條文推論) |
這張表除了本薪以外,沒有一項可以靠「改名」決定。實務上真正要做的,是把每一個名目背後的給付條件寫出來:多久給一次、金額固不固定、跟出勤或績效怎麼連動、離職時怎麼結。條件寫清楚,判斷就有依據;條件沒寫,爭議發生時只能各說各話。
薪資管理的結構怎麼拆,會同時影響四件事:加班費母數(母數是平日每小時工資額,月薪總額含經常性津貼,母數就高)、資遣費與退休金(以平均工資計算,平均工資是事由發生前 6 個月工資總額除以總日數)、投保薪資(按月薪資總額依分級表申報)、勞退提繳(以每月工資為基礎)。四件事用的是同一組數字,這也是為什麼「先壓低本薪、再用津貼補」會在四個地方同時留下痕跡。
「低本薪+高津貼」的四個實務風險,寫在這裡讓企業自己對照:一是加班費短給,用本薪當母數,長期系統性少給;二是資遣費與退休金短給,平均工資若排除經常性津貼,事由發生時一次爆出來;三是投保薪資低報,月薪資總額高於申報級距,會被逕行調整並以實際薪資為準;四是驗廠被認定以名目規避,名目拆解稀釋加班費基礎,在多數買方行為準則下屬高風險項(實務)。
至於「有沒有官方認可的薪資結構範本」——沒有。勞動部與法規資料庫查不到所謂核定範本;能用的官方材料只有兩項:工資清冊應記載的事項,以及薪資明細應包括的四項。因此沒有官方範例表可用;企業自行整理表格時,請標明為內部文件,不要寫成「依主管機關格式」。實際適用請依主管機關解釋或洽法務、會計師。
薪資明細要給什麼?四項必載、電子明細可以嗎
薪資管理在明細這一題最常出現的誤會是「有給薪水就好」。條文的義務不只給錢:工資給付時,並應提供工資各項目計算方式明細,按件計酬者亦同。注意「計算方式」四個字——只給一個實領總額,不符合這個義務;要讓勞工看得出來每個項目是怎麼算出來的。
| 明細必載四項 | 內容 | 依據 |
|---|---|---|
| ① 議定工資總額 | 勞雇雙方議定的工資總額 | 勞動基準法施行細則 §14-1Ⅰ① |
| ② 各項目給付金額 | 本薪、津貼、加班費等逐項列出金額 | §14-1Ⅰ② |
| ③ 得扣除項目金額 | 依法令規定或勞雇雙方約定得扣除的項目與金額 | §14-1Ⅰ③ |
| ④ 實際發給金額 | 扣除後實際發給的金額 | §14-1Ⅰ④ |
電子形式可以。施行細則明定,明細得以紙本、電子資料傳輸方式,或其他勞工可隨時取得及得列印之資料為之。但「可以電子」不等於「隨便寄」——實務上有三個條件必須同時成立(實務):勞工真的拿得到(有帳號、有權限,不因離職或換系統就消失)、可以列印、留存給得出(勞檢或客戶驗廠時,能回溯調出當期明細)。三個條件缺一個,形式上符合、實際上拿不出來。
薪資管理裡,明細與清冊是兩件不同的義務,這一組最常被搞混。明細是給勞工的,義務時點是「給付時」;清冊是留給雇主的,應記載發放工資、各項目計算方式明細、工資總額等事項,並保存 5 年。「我有做清冊」不等於「我有把明細給員工」——前者是留下證據,後者是履行給付時的義務,兩件事都要做。
薪資管理漏掉明細,後果分兩端。勞動檢查端,違反 §23 屬罰則範圍,處 2 萬元以上 100 萬元以下罰鍰,並應公布事業單位或事業主名稱、負責人姓名、處分期日、違反條文及罰鍰金額。客戶驗廠端,會直接被開「薪資明細未提供」或「明細與薪資表不符」的缺失,因為多個體系明文要求每期提供書面或可理解的工資明細。兩端的後果不同,但起點相同:一份拿得出來、看得懂、對得上的明細。
員工要求「以前的明細」時,答案回到清冊的保存年限:工資清冊保存 5 年,實務上可提供 5 年內的資料;若員工要的是「算式」,§23Ⅰ 的「計算方式」就包含算式,建議提供到「項目 × 單價 × 數量」的層級,而不是只有金額。以上整理自現行法規,實際適用請依主管機關解釋或洽法務、會計師。
扣款的紅線在哪?哪些能扣、哪些一定不行
扣款是薪資管理裡風險最高的地方,因為它同時踩到兩條線:一條是刑民法上的責任,一條是買方行為準則的零容忍項。先講絕對禁止的那一條——雇主不得預扣勞工工資作為違約金或賠償費用。這是禁止規定,不是「原則上不行、例外可以」。東西做壞了、客訴損失、離職未預告,這些都不能由雇主單方從薪水直接扣抵;要主張,得另外走協商或訴訟途徑。
合法扣項的唯一入口是 §22Ⅱ 的但書:工資應全額直接給付勞工,「但法令另有規定或勞雇雙方另有約定者,不在此限」。所有能被說成「可以扣」的項目,都必須從這個入口進來,而且要說得出是「法令規定」還是「雙方約定」。
下面這張表後面的體系條號會用到兩個縮寫,先交代:道德貿易倡議(Ethical Trading Initiative,ETI)、負責任商業聯盟(Responsible Business Alliance,RBA);其餘體系縮寫在驗廠那一段一併說明。
| 扣項 | 可不可以 | 依據 |
|---|---|---|
| 勞保費(勞工自負額) | 可,由投保單位負責扣、收繳 | 勞工保險條例 §16Ⅰ① |
| 所得稅扣繳 | 可,由扣繳義務人於給付時依扣繳率或扣繳辦法扣取 | 所得稅法 §88Ⅰ② |
| 勞退自提(勞工自願) | 可,勞工得在每月工資 6% 範圍內自願提繳 | 勞工退休金條例 §14Ⅲ |
| 法院執行命令扣薪 | 可,屬「法令另有規定」類型,由執行命令而來,不是雇主自行扣抵 | §22Ⅱ 但書(條文文義推論) |
| 健保費(勞工自負額) | 可,屬法令另有規定之扣項 | §22Ⅱ 但書(健保費率另依健保法規) |
| 違約金 | 不可預扣 | §26 |
| 賠償費用(東西做壞、客訴損失) | 不可預扣,須另循協商或訴訟途徑 | §26 |
| 懲戒性罰款(遲到罰款、抽菸罰款) | 高風險,實務上多被認定違反 §26 或 §22Ⅱ;體系端明文禁止以扣薪作為懲戒 | §26、§22Ⅱ;SA8000:2014 §8.2、ETI 5.3、RBA §4 |
| 制服、體檢、教育訓練費用轉嫁 | 高風險。屬雇主法定義務或經營必要成本者,轉嫁會被認為是變相減薪;技術生的訓練費用則明文不得收取 | §22Ⅱ;§66(僅技術生)(條文推論,其餘個案) |
| 餐費、宿舍費分攤 | 有條件可:須有明確約定、金額與計算方式可稽,且不得使實得低於法定標準 | §22Ⅱ 但書(推論) |
| 遲到、曠職 | 只能「不給付未提供勞務那段時間的工資」,不得額外懲罰性扣款;「遲到 10 分鐘扣一小時」「曠職一日扣三日」都不成立 | §22Ⅱ、§26(條文推論) |
薪資管理在這一題上,「員工簽了同意書就可以扣」要分兩層回答,簡化成一句會出錯。第一層,對違約金與賠償費用:不行。§26 是禁止規定,禁止的對象就是這兩類;勞工簽的扣款同意書,最多只能當作「勞工知悉」的證據,不能創設雇主單方扣抵的權限。第二層,對不屬於違約金或賠償的其他扣項:入口是「勞雇雙方另有約定」,但實務上會被要求三件事同時成立——約定要書面且明確(哪一項、多少錢、怎麼算)、不得因此使實質給付低於法定標準、不得用同意書包裝懲戒性罰款。三件缺一件,勞檢時仍會用 §22Ⅱ 或 §26 論處。
現場最常出現的三種「以為可以扣」,值得企業自己對照:一是東西做壞了,直接從薪水扣材料費——這是賠償費用,撞 §26;二是離職未依預告期間,扣一筆違約金——同樣撞 §26;三是遲到直接扣一小時或一天——爭點在「沒提供勞務的時間本來就不給付」與「額外懲罰性扣款」的差別,這一項屬條文推論,個案認定仍依主管機關解釋或洽法務(條文推論)。
被要求簽扣款同意書時,企業該知道的是風險而不是寫法:同意書不是免責證明,它證明的是「勞工知道」,不是「扣款合法」;寫「罰款」「違約金」「賠償」就直接撞 §26;寫「分攤制服費、宿舍費」則要回頭看是否屬於雇主的法定義務、是否真有實際發生、是否有計算依據。設計一份「不會被抓」的同意書不在薪資管理的範圍,那已經是規避。實際適用請依主管機關解釋或洽法務、會計師。
投保薪資與勞退提繳:申報義務與低報風險
投保薪資是薪資管理的第四張紙,也是最容易被當成「另一個部門的事」的一張。它的定義很直接:月投保薪資是由投保單位按被保險人的月薪資總額,依投保薪資分級表向保險人申報的薪資。關鍵字是「月薪資總額」——不是本薪,也不是「老闆決定的那個級距」。
調整申報的時點有明確規定:薪資在當年 2 月至 7 月調整者,應於當年 8 月底前通知保險人;在 8 月至次年 1 月調整者,應於次年 2 月底前通知;兩者都自通知的次月 1 日生效。這代表企業在調薪、升遷、調整津貼結構之後,有一個申報窗口要跟,不能等到年底一次補。
申報不實的後果寫得很清楚:投保單位申報投保薪資不實者,由保險人按同一行業相當等級的投保薪資額逕行調整;調整後與實際薪資不符時,應以實際薪資為準,自調整的次月 1 日生效。注意這裡的邏輯——不是「補差額就好」,而是直接被拉到應有的級距,並以實際薪資為準。對企業來說,低報的代價不是多繳一點保費,而是申報紀錄上留下一段與薪資表不一致的歷史。
勞退新制那一端,雇主的提繳不得低於勞工每月工資的 6%;勞工可以在每月工資 6% 範圍內自願提繳,且不計入提繳年度的薪資所得課稅。薪資管理在勞退這一端要看的不是提繳比例,而是提繳基礎。這一條在實務上常被誤解成「有提 6% 就好」——基礎一樣是「每月工資」,工資結構被壓低,提繳金額也跟著低。
保險與退休金的費率、投保級距會隨法規與年度調整,寫死數字反而容易誤導;要算實際金額,請用勞保局與勞動部的官方試算工具,或請教會計師。真正該記住的一句話是:低報的最終代價不是補繳,是薪資表、明細、匯款、投保四張紙對不起來——這一段接下去就是驗廠在看的事。本段為法規整理,實際適用請依主管機關解釋或洽法務、會計師。
客戶驗廠到底看薪資的哪幾件事?十項查核點
客戶在驗廠現場看的,就是薪資管理每個月產出的那幾張紙。驗廠問的從來不是「你有沒有發薪水」,而是「你算的、你寫的、你匯的、你保的,是不是同一件事」。稽核員不會只抽一張紙,他會把同一個人、同一個月的幾張紙擺在一起比;比對得起來,這一項就過了,比對不起來就往下來回問。
驗廠段落還會用到兩個體系名稱,先交代:全球負責任認證生產組織(Worldwide Responsible Accredited Production,WRAP)、設施社會與勞動模組(Facility Social & Labor Module,FSLM);前面提過的 ETI、RBA 與 SA8000 不再重述。條號只引用有公開原文的版本;標準全文未公開的體系,會直接標明,不替它編條號。
| # | 查核點 | 現場在比對什麼 | 可指到的依據 |
|---|---|---|---|
| 1 | 明細與出勤、加班紀錄是否對得上 | 同一月份的加班時數,明細上寫的時數與出勤紀錄的時數是否一致 | §23Ⅰ、§23Ⅱ;RBA v8.0 §4;SA8000:2014 §8.3 |
| 2 | 是否達最低工資 | 「低本薪+高津貼」之後的總額是否仍達標;按件計酬換算後是否達標 | 最低工資法 §5;ETI 5.1;BSCI 原則 3;WRAP 原則 5 |
| 3 | 加班費費率與計算基礎 | 有沒有用本薪當母數;休息日、國定假日有沒有分別計算 | §24Ⅰ、§24Ⅱ、§39;勞動部問答(÷30÷8);SA8000:2014 §8.4 |
| 4 | 扣款是否合法且有紀錄 | 罰款、賠償、制服、體檢、宿舍餐費的扣項有沒有依據與紀錄 | §26;SA8000:2014 §8.2;ETI 5.3;RBA §4 |
| 5 | 是否按時、全額發放 | 發薪日是否固定、遇假日怎麼處理、有沒有延後發放 | §22Ⅱ、§23Ⅰ、§27;工資給付指導原則(行政指導);ETI 5.2 |
| 6 | 獎金、津貼是否計入加班費基礎 | 全勤、伙食、職務加給有沒有被排除在平日每小時工資額之外 | §2③(法規);判決見解(二手資料) |
| 7 | 本勞與外籍員工的薪資結構是否一致 | 有沒有兩套本薪、兩套津貼;同職務同工時是否同酬 | §25;RBA §4(同工同酬);SA8000:2014 §8.5 |
| 8 | 投保薪資與實際薪資是否相符 | 薪資表、薪資明細、匯款紀錄交叉比對,看申報級距是否落後於實付(實務) | 勞工保險條例 §14、§14-1(法規);驗廠作法屬現場觀察(實務) |
| 9 | 清冊、明細與實際發放是否對得上 | 含簽收、匯款紀錄;能不能調出同月份的完整組合 | §23Ⅱ;WRAP 原則 5;Higg FSLM「Wages and Benefits」區塊 |
| 10 | 生活工資落差 | 買方要求「不只是最低工資」時,正常工時(不含加班)的工資是否足以支應基本需求 | SA8000:2014 §8.1;社會責任國際組織(Social Accountability International,SAI)定義第 12 款 |
第 8 項要特別說明:投保薪資是勞動檢查的重點,但不是每個驗廠體系都明文寫在條文裡;驗廠多半是用薪資表、明細、匯款交叉比對,這屬於現場觀察(實務)。第 10 項的生活工資也不是「最低工資的另一個名字」——生活工資指的是特定地點、標準工作週下,足以支應勞工及其家庭相當生活水準的報酬,包含食、水、住、教育、醫療、交通、衣與突發事件的準備;最低工資則是政府公告的金額。兩者不能互換使用。
如果把這十項收成一張清單,會發現它們問的都是薪資管理的同一個問題:四張紙是不是同一件事。實務上最容易過關的做法,不是先補文件,而是先抽一個月的薪資,把薪資明細、出勤紀錄、匯款或簽收、投保申報放在同一列對一次;對不起來的地方就是洞,洞的位置通常比洞的數量重要。我們在〈SMETA 稽核的工時與薪資查核〉那一頁談過現場實作的細節,這裡只列查核點,不重複流程。
各體系對薪資的要求差在哪?一張表看懂
以下還有幾個縮寫:社會與勞動整合計畫(Social & Labor Convergence Program,SLCP)、匯流評估架構(Converged Assessment Framework,CAF)、工作條件評估(Workplace Conditions Assessment,WCA)、國際勞工組織(International Labour Organization,ILO)。
下表只列「薪資」這一格。各體系的稽核流程、評分表與版本史不在這一頁的範圍;需要流程的,各體系頁有完整說明。
| 體系 | 最低工資與生活工資 | 加班費 | 扣款 | 週期與明細 | 紀錄 | 依據 |
|---|---|---|---|---|---|---|
| SA8000 | 尊重生活工資權利;正常工時(不含加班)工資至少達法定、行業或團體協約標準,且足以滿足基本需求並提供部分可支配所得 | 應按加成費率;國內法或團體協約未規定者,取組織自訂費率與同業慣行費率較高者 | 不得為懲戒目的扣薪;例外須「國內法允許」與「自由協商之團體協約允許」同時成立 | 工資與福利組成每期以書面清楚、定期告知;不得以票券、折價券等受限形式給付 | 每期書面告知;不得以派遣、連續短期契約、假學徒規避義務 | SA8000:2014 §8(8.1–8.5) |
| SMETA/ETI Base Code | 標準工作週的工資與福利至少達國內法定或行業基準取其高,且無論如何須足以滿足基本需求並提供部分可支配所得 | 條文本身未訂加成倍率;稽核以「符合當地法令的加班給付」查核 | 不得以扣薪作為懲戒;非法定扣項須勞工明示同意;所有懲戒均須記錄 | 受僱前提供書面工資資訊;每次給付時提供該期工資細項 | 書面資訊與懲戒紀錄 | ETI Base Code 條款 5(5.1–5.3) |
| amfori BSCI 2021 | 至少符合政府最低工資或基於團體協約核准的行業標準取其高;以標準工時為基準;應評估落差並逐步邁向生活工資 | 原則 3 未訂單一加成數字,要求合法且即時給付 | 要求以法定貨幣全額給付;實物給付僅依 ILO 規範容許 | 定期、及時、穩定給付;按件計酬者至少達到或超過法定最低工資 | 工資應反映技能、責任、年資、教育 | amfori BSCI Code of Conduct(2021)原則 3 |
| RBA | 符合所有適用工資法(含最低工資、加班、法定福利);同工同酬 | 加班費率高於正常時薪 | 不得以扣薪作為懲戒措施 | 每期提供及時且可理解的工資單,含足以驗證正確報酬之資訊 | 工資單;工時紀錄須可追溯 | RBA Code of Conduct v8.0 §4 |
| WRAP | 至少給付當地法令要求的最低總報酬,含法定工資、社會保險、津貼、福利與加班假日加成 | 須包含加班或假日工作的加成 | 未單列扣款條文,以「符合當地法令」為準 | 及時提供符合當地與國家法令的工資與福利 | 原則 5 對應 ILO 第 95 號公約(工資保護),紀錄須可證明 | WRAP 12 Principles 原則 5 |
| Higg FSLM(SLCP CAF) | 九大區塊含「Wages and Benefits」;不設統一最低工資數字,題目以是否符合當地法定最低工資查核 | 問加班給付是否符合法令,不設統一加成數字 | 問扣款項目與依據 | 要求薪資單與給付紀錄 | 自評加第三方驗證,文件如薪資單、匯款紀錄 | Cascale「Higg FSLM Scoring Methodology」;CAF 現行 v1.6(2024-03 上線);題號(官方未公開) |
| WCA(Intertek) | 標準全文未公開,公開資料僅見五大區塊含「Wages and Working hours」→(官方未公開) | (官方未公開) | (官方未公開) | (官方未公開) | (官方未公開) | Intertek 對外簡報(二手資料) |
薪資管理要對的體系不只一套,這張表要看出三件事。第一,交集只有五項:達法定或較高標準、加班要加成、不得以扣款當懲罰、每期給明細、紀錄留得住。有公開條文的體系,這五項幾乎都會出現。第二,差異在「往上加」的方向不同:ETI、BSCI 與 SA8000 都寫「法定或行業、團體協約基準取其高」,並且要求逐步走向生活工資;RBA 與 WRAP 只要求符合法令加上加成與明細。所以「驗廠只看有沒有達最低工資」這句話是錯的——至少有三個體系明文要求取較高者,SA8000 更直接寫「尊重生活工資權利」。BSCI 在這件事上寫得最具體(法定或團體協約核准的行業標準取其高);RBA 的另一個特點是把「加班費率須高於正常時薪」寫成明文,〈RBA 行為準則〉有完整條文;WRAP 則是把法定工資、社會保險、津貼、福利與加班假日加成合起來看「最低總報酬」,見〈WRAP 認證怎麼做〉。
第三,版本是地雷。本站既有頁面是 2014 版,但 SA8000:2026 已經發布並取代 2014 版;這一頁引用的條號與要求,都以 2014 版為準。SA8000 對薪資的要求寫在標準的「報酬」一章(2014 版第 8 條);標準怎麼驗、怎麼取證是〈SA8000 社會責任標準〉那一頁的事,這一頁只把它的薪資要求拆給你看。看到任何文件寫「SA8000 第 8 條」時,先確認它指的是哪一個版本,這是近兩年最容易出錯的地方。
薪資管理裡還有一組概念不能混:生活工資與最低工資是兩件事。前者是「足以維持勞工及家庭相當生活水準」的概念,會因地點與標準工作週不同而不同;後者是政府每年公告的金額。買方要求「往生活工資走」時,不是要求你立刻達到某個數字,而是要求你評估落差、有推進的作法;把兩者寫成同一件事,會在稽核訪談時立刻被追問。
買方最常開的八張薪資單,以及怎麼補
以下是薪資管理最常被開單的八種缺失型態,來源是買方稽核與客戶第二方查核。缺失原句已改寫,不指名任何客戶;每一項都寫「為什麼被開」與「怎麼補」,補的方式都回到前面幾節的條文與紀錄。
| # | 缺失原句(改寫) | 為什麼被開 | 怎麼補 |
|---|---|---|---|
| 1 | 薪資明細未提供給員工,或僅提供實領總額 | 違反給付時提供計算方式明細的義務;多個體系明文要求每期書面明細 | 做一版「每期自動產出、可列印、可回溯」的明細,欄位對齊四項必載 |
| 2 | 明細上的加班時數與出勤、加班紀錄不一致 | 四張紙對不起來就是資料可信度問題;清冊與明細必須一致 | 把「加班申請、出勤紀錄、計薪」鎖在同一套時數來源,避免人工二次登打 |
| 3 | 加班費以本薪計算,未含經常性津貼 | 母數是平日每小時工資額,不是底薪 | 在薪資制度文件寫明母數為月薪總額除以 30 再除以 8,並列出哪些名目計入 |
| 4 | 休息日或國定假日出勤未依規定加成 | 休息日是「另再加給」,休假日工作須加倍發給,兩者常被併成一種算法 | 把平日、休息日、例假、國定假日四種情境做成計薪規則表,寫進制度並系統化 |
| 5 | 有罰款或扣款,但無法說明依據 | 不得預扣違約金與賠償;體系端一致禁止懲戒性扣薪 | 停止懲戒性罰款;既有扣項逐項補上法律依據或書面約定與計算依據 |
| 6 | 發薪日不固定,遇假日延後發放 | 法定義務是每月至少定期發給;指導原則要求遇假日可提前、不得逕自延後 | 把發薪日寫進工作規則或勞動契約;遇假日提前作業,並把提前的處理寫成流程 |
| 7 | 外籍員工與本勞有兩套薪資結構 | 同工同酬是明文要求;驗廠對這件事敏感度高 | 建一份不分國籍的薪資級距表,差異只保留職務、年資、技能 |
| 8 | 薪資表達不到最低工資,或按件計酬換算後不足 | 議定工資不得低於最低工資,低於者以最低工資為其數額;多個體系要求取其高 | 每年公告後重新檢核全員,含按件、部分工時與試用期 |
薪資管理被開單的這八項不是平均分布的。第 1、4、6 項常常同時出現,因為它們共用同一個根因:計薪規則沒有文件化,於是明細只能給總額、假日只能憑印象、發薪日只能看會計有沒有空。第 3 項與第 8 項則常一起出現——母數用錯的企業,通常也沒有每年回頭檢核最低工資。補的順序建議是「先定規則、再改報表、最後補文件」;反過來先補文件,下個月又會走回原樣。
勞動部在 2026 年 7 月的說明裡提到,觀察過去 3 年事業單位違反勞動基準法被裁罰的件數,以未依法發給加班費與假日工資、未全額給付工資等狀況較多。這是質性描述,沒有引用件數;它對應的正好是上表的第 3、4、6 項。也就是說,買方開的單與主管機關罰的項目,指向同一組問題。若客戶要求的是完整的驗廠準備流程,〈客戶要求 BSCI 驗廠怎麼辦〉那一頁有從通知到結案的順序,這一頁只處理薪資這一段。
台灣中小企業最常卡的七個點
薪資管理在中小企業最常卡住的七個點如下,都是輔導現場反覆遇到的型態,不是統計結果,也不是「多數企業都這樣」的推論。寫出來的目的是讓企業對照:如果其中三項以上命中,問題通常不在某一個月的計算,而在薪資這件事一直沒有被當成制度。
| 卡點 | 為什麼會卡 | 最小可行補救 | 證據等級 |
|---|---|---|---|
| 1. 口頭談好的「全包價」,沒有薪資結構 | 沒有結構就算不出平日每小時工資額,加班費只能憑感覺 | 把月薪總額拆成「本薪+經常性津貼」兩欄,寫進勞動契約或薪資制度文件 | (實務) |
| 2. 加班費以底薪計算 | 直覺上「底薪才是本薪」,但母數是平日每小時工資額 | 用「月薪總額 ÷ 30 ÷ 8」重算一次,抓出歷年差額風險 | (§24 法規)+(實務) |
| 3. 明細只給一張實領總額 | 早年習慣「發現金、簽個名」,久了就沒有逐項欄位 | 依四項必載做一版報表,先用 Excel 也可以,但要能列印、能回溯 | (§14-1 法規)+(實務) |
| 4. 遲到、曠職直接扣整日或加倍扣 | 把「管理」當成「處罰」,扣款名目寫成罰款或違約金 | 改成「未提供勞務期間不給付」,取消懲罰性扣款 | (條文推論)+(實務) |
| 5. 投保薪資以多報少 | 想省保費,長期用較低的級距申報 | 以月薪資總額對投保薪資分級表全面檢核一次;申報不實會被逕行調整並以實際薪資為準 | (§14、§14-1 法規)+(實務) |
| 6. 外籍員工與本勞兩套結構 | 招募時「用不同行情談」,久了變成兩套本薪 | 建一份不分國籍的薪資級距表,差異只留職務、年資、技能 | (RBA §4、§25)+(實務) |
| 7. 薪資 Excel 多版本、沒有版本控制 | 每月重做、各自留存,年終或離職時找不到當時那一版 | 固定一份「計薪主檔」+每月封存,並與工資清冊的 5 年保存對應 | (實務) |
第 7 項最不明顯,卻最常讓前六項白做。薪資檔案分散在個人電腦、雲端硬碟與會計師手上時,任何一次查核都會變成「等人找檔案」;等到檔案找齊,才發現三份檔案的數字不一樣,於是又回到第 1 項。把計薪主檔與封存規則定下來,是薪資管理裡成本最低、效果最直接的一步。
九個常見誤解
薪資管理最常被誤傳的九句話如下,每一句都附上正確版本與依據。前三句最容易造成誤判,因為它們會讓人以為「已經處理好了」。
| 誤解 | 正確說法 | 依據 |
|---|---|---|
| 1. 「給到最低工資就好,其他用津貼補」 | 津貼若屬經常性給與,本來就是工資的一部分,不是「額外補」。而且多個體系要求「法定或行業、團體協約基準取其高」,SA8000 更要求尊重生活工資;BSCI 是其中寫得最具體的一個,見〈BSCI 行為準則〉 | §2③;ETI 5.1;BSCI 原則 3;SA8000:2014 §8.1 |
| 2. 「加班費用底薪算比較省」 | 母數是「平日每小時工資額」,官方口徑是月薪給付總額除以 30 再除以 8,不是底薪 | §24;勞動部問答(240 小時) |
| 3. 「薪資明細不給也不會怎樣」 | 條文明文「應提供」,違反屬罰則範圍,並應公布名稱;體系端也明文要求每期書面告知,SA8000 的報酬一章寫的就是這件事,條號與版本見〈SA8000 社會責任標準〉 | §23Ⅰ、§79Ⅰ①、§80-1Ⅰ;SA8000:2014 §8.3;RBA §4;ETI 5.2 |
| 4. 「員工同意就可以扣錢」 | 對違約金與賠償費用,條文禁止預扣,同意書不能突破;其他扣項須有明確約定,且不得使實質給付低於法定標準 | §26、§22Ⅱ |
| 5. 「遲到可以扣一小時或一天」 | 只能「未提供勞務那段時間不給付」;額外懲罰性扣款會撞 §26 或 §22Ⅱ | §22Ⅱ、§26(條文推論) |
| 6. 「外籍員工薪資可以另訂一套」 | 同工同酬是明文要求;兩套結構在驗廠現場是敏感度最高的項目之一。SMETA 稽核會把本勞與外籍的薪資表並排比對,作法見〈SEDEX 與 SMETA 稽核〉 | RBA v8.0 §4;§25 |
| 7. 「月薪含所有加班費,不用另算」 | 若契約真是「內含」,仍須能證明內含的計算方式與金額;只要實際給付低於法定標準,就是短給,「內含」不是免責事由 | §24(法規條文)+(實務) |
| 8. 「加班未滿 30 分鐘不用給」 | 加班時數未滿 1 小時者,仍應依實際加班時間計算;20 分鐘就是 20/60 小時 | 勞動部新聞稿(2025-06-06) |
| 9. 「薪水 15 日內發是法律規定的」 | 15 日是行政指導,勞動部明示並非法令的強制規定、未訂罰則;法定義務是每月至少定期發給並提供明細 | §23Ⅰ;工資給付指導原則(行政指導) |
把第 1 條與第 3 條放在一起看,會看出薪資管理一個共同的結構性錯誤:把「有花錢」當成「有做事」。津貼發了、薪水匯了,就以為薪資管理完成了;但條文要的是「算得對、寫得清、留得住」,三件事都不在匯款動作裡。第 9 條則是另一種常見的混淆——把行政指導當法律,於是有人以為「晚幾天發會罰」,也有人以為「只要是 15 日內就一定合法」,兩個方向都偏了。
薪資管理怎麼開始?四步把四張紙對起來
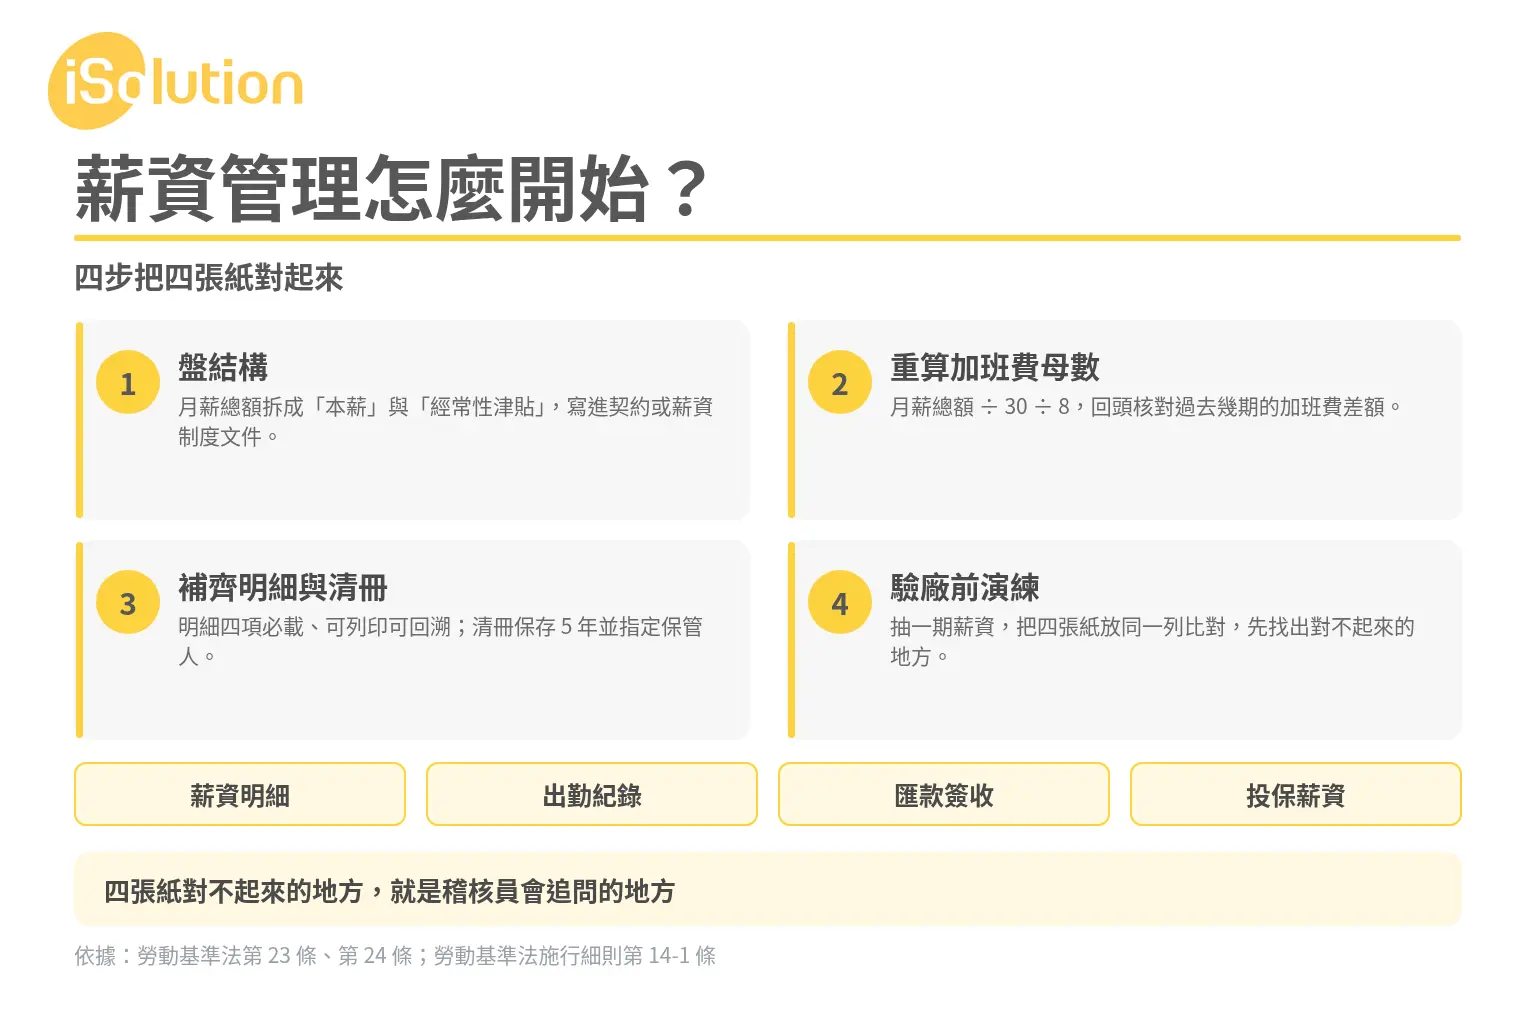
薪資管理要起步,這四步的順序有理由:先有結構才算得出母數,先算過母數才知道差額有多大,先補明細才有東西可以給,最後才是驗廠前演練。反過來做,會在演練那天發現前三步都沒完成。
Step 1:先盤結構。把每個人的月薪總額拆成「本薪」與「經常性津貼」兩欄,寫進勞動契約或薪資制度文件。這一步不需要系統,只需要一份表;但它決定後面所有計算的母數。拆的時候順便標記每個津貼的給付條件——多久給一次、金額固不固定、跟什麼連動。
Step 2:重算一次加班費母數。用「月薪總額 ÷ 30 ÷ 8」抓出平日每小時工資額,再拿這個數字回頭核對過去幾期的加班費。這一步的目的不是馬上補發,而是先知道差額風險落在哪幾個月、哪幾個人、哪幾種情境(平日、休息日、國定假日)。有了這個範圍,才談得上後續處理。
Step 3:補齊明細與清冊。依施行細則的四項必載做一版可列印、可回溯的明細,電子形式也可以,但要能列印、要留得住;同時把工資清冊的 5 年保存做成清單,寫明每年由誰保管、放在哪裡、怎麼調閱。既有扣項逐項補上「法律依據或書面約定+計算依據」,補不出依據的,就是該停掉的扣項。
Step 4:驗廠前演練(實務)。自己抽一期薪資,把「薪資明細、出勤紀錄、匯款或簽收、投保薪資」四張紙放在一起對一次。挑一個有加班、有請假、有津貼的月份,比對四張紙的數字能不能互相解釋;對不起來的地方就是稽核員會追問的地方。演練一次的成本遠低於現場被追問一次。
四步走完,會發現薪資這件事,實務上不是「有沒有發」的問題,而是算得對不對、寫得清不清楚、留不留得住。算得對,加班費與投保不會被追問;寫得清,明細與清冊拿得出來;留得住,五年後有人來查還調得到。以上為法規整理,個案適用請依主管機關解釋或洽法務、會計師。
【常見問題 FAQ】
現在最低工資到底是多少?116 年會變成多少?+
現在是月薪 29,500 元、時薪 196 元。這是勞動部 114 年 10 月 21 日公告(勞動條2字第 1140148807 號),自 115 年 1 月 1 日生效。下一期也已經公告:月薪 30,900 元、時薪 205 元,公告日 115 年 10 月 16 日(勞動條2字第 1150148692 號),自 116 年 1 月 1 日生效。兩組要分清楚,現在不能用 116 年的金額回算今年的薪資;明年 1 月 1 日起則要以新金額檢核全員。
加班費是不是用底薪算就好?+
不行。母數是「平日每小時工資額」,官方口徑是把月薪給付總額視為 240 小時的工資,也就是除以 30 日再除以 8 小時;以現行月薪 29,500 元推算,就是 29,500 ÷ 30 ÷ 8。平日延長前 2 小時,除原工資外再加 4/3;再延長 2 小時,除原工資外再加 5/3。用底薪當母數,等於把經常性津貼排除在外,長期下來就是短給。
休息日加班,是「做 1 給 4」嗎?+
不是。現行條文只規定依實際工作時間計算:2 小時以內,按平日每小時工資額另再加給一又三分之一以上;2 小時之後,另再加給一又三分之二以上。條文裡沒有 4 小時、8 小時、12 小時的級距,「做 1 給 4」是舊制的記憶,已經不能拿來算。另外要注意「另再加給」四個字——原本那一天的工資照給,加班的部分是另外加上去的。
薪資明細一定要給嗎?可以用系統寄電子檔嗎?+
一定要給。給付工資時應提供工資各項目計算方式明細,按件計酬者也一樣。四項必須出現:議定工資總額、各項目給付金額、得扣除項目金額、實際發給金額。電子形式可以,條文明定得以紙本、電子資料傳輸方式或其他勞工可隨時取得及得列印之資料為之;實務上要確認三件事——勞工真的拿得到、可以列印、必要時調得出歷史紀錄。清冊是另一件事,那是留給雇主的,要保存 5 年。
員工遲到,可以扣他一小時或一天的薪水嗎?+
不行。能做的只有「不給付未提供勞務那段時間的工資」,不能額外做懲罰性扣款。「遲到 10 分鐘扣一小時」「曠職一日扣三日」都屬於額外的懲罰,會撞到全額直接給付與禁止預扣的規定。這一題屬條文推論,個案認定請依主管機關解釋或洽法務;實務上建議改成「按實際未提供勞務時間計扣」,並把規則寫進工作規則。
員工簽了扣款同意書,就可以扣了嗎?+
要分兩層。對違約金與賠償費用,不行——條文禁止預扣,同意書最多只能證明勞工知道,不能把法律禁止的預扣變成合法。對其他扣項(例如依約定分攤的餐費、宿舍費),入口是「勞雇雙方另有約定」,但實務上要求約定書面明確、金額與計算方式可稽、不得使實質給付低於法定標準,也不能用同意書包裝懲戒性罰款。
薪資清冊要保存幾年?跟薪資明細差在哪?+
清冊要保存 5 年。兩者的差別在「給誰」:明細是給勞工的,義務時點是給付時;清冊是留給雇主的,記載發放工資、各項目計算方式明細、工資總額。內容高度重疊,但義務對象不同——「我有做清冊」不等於「我有把明細給員工」,兩件事都要做到。
我們只有二十幾個人,也需要做到這麼細嗎?+
要,但可以簡化順序。薪資管理的義務跟著「有沒有僱用勞工」走,不因規模小而免除:該給的明細要給、該留的清冊要留、該達的最低工資要達、該禁的預扣不能做。規模小反而有優勢——人少,一份計薪主檔加一張勾稽表就能涵蓋全廠,先做出來跑一期,比先買系統實際。真正要留意的是成長之後的申報時點與級距調整,不要等到人數變多才回頭整理。
結語:算得對、寫得清、留得住
薪資管理的條文不多,金額更只有一組,難的是把它變成每個月都會發生一次的流程。29,500 與 196、116 年的 30,900 與 205、平日 4/3 與 5/3、休息日的「另再加給」、明細四項、清冊 5 年、不得預扣違約金與賠償——這些都是可以寫在一張紙上的規則;真正會出問題的地方,是規則沒有人負責、沒有文件、也沒有留下紀錄。
如果只能先做一件事,就做四張紙的勾稽:抽一個月的薪資明細、出勤紀錄、匯款紀錄與投保申報,放在同一列比對。這一張表會同時告訴你三件事——算的母數對不對、明細寫得夠不夠、申報有沒有落後。它就是薪資管理的最小可用版本;等這張表穩定,再往上加薪資結構文件、扣項依據與驗廠前演練,才不會一次改太多而全部鬆掉。
我們是 ISO 與社會責任驗廠的輔導顧問,處理的是薪資管理怎麼落地:從薪資結構、加班費母數、明細格式,到扣項依據與驗廠前的抽查演練。我們不發證,也不代替你的驗證機構;判斷合法與否由主管機關與法務認定,我們做的是把制度與紀錄整理成查得到、看得懂、對得起來的樣子。
下一步|與我們聯絡
不確定客戶這次要看的是薪資明細、加班費計算,還是整套社會責任驗廠,或想知道現有薪資制度還缺哪幾張紙?
歡迎先與我們聯繫,說明您的需求與現況,再依實際情況安排電話討論、線上會議或到廠訪談。
全台皆可洽詢,北、中、南均提供 ISO 輔導服務。
聯絡方式
- 免付費專線:0800-695-996
- 各區電話:台北 02-6604-4178|台中 04-2327-0352|高雄 07-334-2260
- LINE 官方帳號:@zgs9595e
- 線上表單:與我們聯絡
延伸閱讀
客戶要求 BSCI 驗廠怎麼辦:從通知到結案的實作順序
客戶要求 BSCI 驗廠?流程、申請條件、費用與常見問題一次看,並比較 SEDEX/SMETA 替代做法。
SEDEX 驗廠流程:從註冊到結案的順序
SEDEX 沒有「認證」這種東西,它是 SMETA 稽核加上會員制度。從註冊、填 SAQ、選認可稽核機構到現場應對,7 個步驟照順序做完就不會漏。
WCA 驗廠常見問題:查核區塊與準備重點
WCA 驗廠要準備什麼?整理企業主最常問的 10 個問題,從費用、工時、文件到缺失改善,一次看懂怎麼通過稽核。
SLCP 怎麼做:評估型制度與題庫問答
SLCP 是資料集而不是認證。從註冊、選評估工具、找評估員到完成資料集,順序與準備重點一次看。
參考資料
法規、官方說明與體系文件(查閱日 2026-11-16)
- 全國法規資料庫,勞動基準法(工資定義、給付、加班費、扣款、罰則):勞動基準法
- 全國法規資料庫,勞動基準法 §23(定期給付、明細、清冊):勞動基準法第 23 條
- 全國法規資料庫,勞動基準法 §24(延長工時工資、休息日):勞動基準法第 24 條
- 全國法規資料庫,勞動基準法 §26(不得預扣違約金或賠償費用):勞動基準法第 26 條
- 全國法規資料庫,勞動基準法 §39(例假、休息日、休假日工資):勞動基準法第 39 條
- 全國法規資料庫,勞動基準法 §79、§80-1(罰則與公布):勞動基準法第 79 條
- 全國法規資料庫,勞動基準法施行細則 §14-1(工資各項目計算方式明細四項):施行細則第 14-1 條
- 全國法規資料庫,最低工資法(每月與每小時、審議會、罰則):最低工資法
- 全國法規資料庫,最低工資法 §5(低於者以最低工資為其工資數額):最低工資法第 5 條
- 全國法規資料庫,勞工保險條例(投保薪資申報與調整):勞工保險條例
- 全國法規資料庫,所得稅法 §88(薪資所得扣繳):所得稅法第 88 條
- 全國法規資料庫,勞工退休金條例 §14(雇主提繳不得低於 6%、自願提繳):勞工退休金條例第 14 條
- 行政院公報,勞動部 114-10-21 公告(115 年每月最低工資 29,500 元、每小時 196 元):第 031 卷第 198 期
- 行政院公報,勞動部 115-10-16 公告(116 年起每月 30,900 元、每小時 205 元):第 032 卷第 192 期
- 行政院公報,行政院 112-12-29 令(最低工資法自 113-01-01 施行):第 029 卷第 248 期
- 勞動部常見問答,〈平日每小時工資額與 240 小時〉(月薪÷30÷8):勞動條件及就業平等司問答
- 勞動部,〈月薪制加班費試算系統〉(計算方式與最低輸入值):月薪制加班費試算系統
- 勞動部新聞稿(2025-06-06),〈加班未滿 1 小時仍應依實際時間計算〉:新聞稿
- 勞動部新聞稿(2023-02-09),〈勞雇雙方約定工資給付日及工資給付指導原則〉(行政指導,未訂罰則):新聞稿
- 勞動部新聞稿(2026-07-13),〈工資工時線上座談〉(近 3 年裁罰以未依法發給加班費與假日工資、未全額給付工資較多):新聞稿
- SAI(Social Accountability International),SA8000:2014 International Standard(第 8 章「報酬」):SA8000:2014 標準全文
- ETI(Ethical Trading Initiative),Base Code(條款 5 工資與福利):ETI Base Code
- RBA(Responsible Business Alliance),Code of Conduct v8.0(§4 工資與福利):RBA Code of Conduct
- WRAP(Worldwide Responsible Accredited Production),12 Principles(原則 5 報酬與福利):WRAP 12 Principles
- Cascale,Higg FSLM Scoring Methodology(九大區塊含 Wages and Benefits,CAF v1.6):Higg FSLM Scoring Methodology
- amfori,〈amfori BSCI〉官方頁(含 BSCI Code of Conduct 現行版,原則 3 Fair Remuneration):amfori BSCI;評分架構:Audit Rating Guide