
快速導覽
隱藏
ESG 是什麼?中小企業要不要做、從哪裡開始
ESG 不是一張證書,是客戶與銀行拿來問你的三組問題。本文用一張法規對比客戶的兩欄表、一張三情境判斷表、一張三步起手式表,把「我這家非上市櫃公司要不要做、明天先做哪件事」講成一個可以照做的決定。
ESG(Environmental, Social and Governance,環境、社會與公司治理)不是一張可以拿下來的證書,它是別人拿來問你的三組問題:環境(Environmental, E)問你的營運對環境造成什麼影響,社會(Social, S)問你怎麼對待人,治理(Governance, G)問你公司怎麼被管理與監督。你不是上市櫃公司的話,法規上目前沒有人強制你做;但客戶寄來的問卷、銀行承辦要的碳排資料,會先找上你。
真正該做的第一件事,不是買系統,也不是寫報告,而是把題目問清楚:客戶要的到底是哪幾題、哪幾題必填、什麼時候要、交給誰。這一步不花錢,卻決定你後面要不要花錢、花在哪裡。
這篇寫給已經被問到的人——負責人、廠長、管理代表、業務主管。你心裡的疑問大概是這幾個:ESG 三個字拆開到底是什麼;我沒上市櫃,法規到底有沒有要求我;客戶問的跟政府要求的是同一件事嗎;做過 ISO 14001 還要不要做 ESG;有沒有「ESG 證書」可以拿;如果要動,第一步做什麼、不要先做什麼;要花多少錢、要不要買系統。七個問題,下面逐一回答。
重點搶先看
- ESG 是揭露端與投資端的分類語言,不是可以驗證的管理系統標準;我們查了 ISO 的公開標準清單,沒有找到以 ESG 為名的管理系統標準。
- 非上市櫃中小企業目前查無強制 ESG 揭露義務(資料截至 2026-11-01);壓力來自客戶與金融機構,不是法規。
- 法規要求的是「申報」,客戶要求的是「回答」——對象、期限、不做的後果,三件事都不一樣。
- 台灣制度對永續報告書用的字是「確信」,沒有「ESG 證書」這個制度。
- 收到問卷時的正確順序是:問清楚題目 → 盤點手上已經有的 → 只補客戶真的會看的那一項。
全文用四張表收斂:一張法規要求 vs 客戶要求的兩欄表、一張三種情境判斷表、一張三步起手式表,以及一張把 E/S/G 對回既有工具的分工表。制度名稱、日期與數字都附來源(一律 2026-11-01)。
ESG 不是一張證書,是三組會被問到的問題
第一句,ESG 是投資與揭露端的分類語言。它把「環境、社會、治理」三類風險與機會分成三格,好處是可比較、可被問卷化——投資人、銀行、買主可以用同一套格子來問你、來評你。它本身不是一套管理制度,也不是一份可以被稽核的標準。
第二句,非上市櫃中小企業目前查無強制義務。台灣現行強制揭露的對象是上市櫃公司,以及環境部公告應盤查登錄的排放源;對非上市櫃的中小企業,我們查不到任何「必須編製永續報告書」或「必須做 ESG」的法規條文(資料截至 2026-11-01)。壓力來源在別的地方:客戶的供應鏈要求,以及銀行的授信往來。
第三句,真正能拿到證書的是個別工具。ISO 14001 環境管理系統、ISO 14064-1 組織溫室氣體盤查、ISO 50001 能源管理,這些是可以被第三方驗證的;坊間說的「ESG 證書」,實務上拿到的是某個個別工具的證書或某個評鑑的成績,不是一張叫「ESG」的證。
三句話合起來就是這篇的定位:ESG 是題目,不是證書。被問的人是誰、問的是哪幾題、你要拿什麼出來答,這三件事決定了你要不要動、先動哪一塊。把 ESG 當成一張要補的證照,會在錯的地方花錢;把它當成一張問卷,你會發現多數答案其實已經躺在你的帳單與紀錄裡。
如果你已經確定要動,可以直接跳兩節。先看「我到底要不要做:三種情境的判斷表」,判斷自己落在哪一格;再看「客戶要求時,先做哪三件」,那是可以隔天就開始的順序。中間那幾節(法規、客戶形式、工具分工)是給還在猶豫、或需要在內部說服其他人的時候讀的。
這篇刻意不講三件事:ISO 14001 的條文與版本差異、碳盤查的計算步驟、歐盟碳邊境機制的申報流程。這三塊站上各有專文,各有自己的篇幅;文中只用一句話指向,把空間留給「我這家非上市櫃的公司到底要不要動、先動哪一件」。
這篇和「ISO 14001/碳管理」那幾篇的分工
先把界線畫清楚,免得你讀到重複的東西,也免得我們兩篇互相打架。
分界句是這樣:「/iso-14001/ 回答的是『我要不要導入環境管理系統、怎麼導入、2026 版怎麼轉』;文中回答的是『客戶開口要 ESG 時,E/S/G 分別在問什麼、我這家中小企業先做哪三件』。」
為什麼兩篇都值得看?因為會被客戶要 ESG 的公司,通常同時被要 ISO 14001,兩件事常常在同一封信裡出現。你從客戶的問卷一進來,第一個問題是「ESG 到底是什麼、我要不要理它」——那是這篇;第二個問題才是「那我是不是要做 14001、要多久、怎麼轉版」——那是另一篇。順序是先決策、再選工具,不是「總論與各論」的關係。
站內現況也說明這個缺口是真的:ESG 這三個字目前在站上只散落在三頁的內文各 1 到 2 次,而且都是動機句或清單裡的一項,沒有一頁把它當主題講;服務說明頁上甚至一次都沒出現。也就是說,你如果只在站內找「ESG」,找到的會是一句附帶提及,不是一篇可以拿去做決定的文章。
環境管理系統那一條線,完整說明在ISO 14001 是什麼?2026 改版、轉版期限與導入流程。文中不重述它的章節大綱、不重寫 2015 到 2026 的差異、不列導入步驟,也不談轉版期限——那些在該頁講得比這裡細。
E/S/G 各在問什麼:三句話+一張表
三個構面,先用三句話講完。環境(Environmental, E):我的營運對自然環境造成什麼影響,我怎麼把它減少。社會(Social, S):我怎麼對待人——自己的員工、供應鏈上的勞工、社區與客戶。治理(Governance, G):公司怎麼被管理與監督——誰做決策、怎麼防弊、資訊透不透明。
三句話不夠用,因為客戶問卷問的不是定義,是證據。下面這張表把「他在問什麼」接成「你要拿什麼出來」。
| 構面 | 白話在問什麼 | 企業通常要拿出來的證據 | 對應的既有工具 |
|---|---|---|---|
| 環境(Environmental, E) | 我的營運對自然環境造成什麼影響、我怎麼減少(能源、水、廢棄物、排放) | 能源與燃料帳、用水量、廢棄物清運紀錄、溫室氣體排放量(範疇一/二)、環保許可與申報紀錄 | ISO 14001(環境管理系統)、ISO 14064-1(組織溫室氣體盤查)、ISO 50001(能源管理)、ISO 14067(產品碳足跡) |
| 社會(Social, S) | 我怎麼對待人:自己的員工、供應鏈上的勞工、社區與客戶 | 勞動條件與工時薪資紀錄、勞健保與職安紀錄、教育訓練紀錄、申訴與處理紀錄、對供應商的要求 | SMETA(Sedex Members Ethical Trade Audit,Sedex 會員道德貿易稽核,Sedex 發展的責任供應鏈稽核方法)、BSCI(Business Social Compliance Initiative,amfori 企業社會責任倡議) |
| 治理(Governance, G) | 公司怎麼被管理與監督:誰做決策、怎麼防弊、資訊透不透明 | 負責人(或董事會)決策與核准紀錄、誠信經營政策與防範方案、內控與稽核紀錄、利害關係人溝通與申訴管道 | 上市上櫃公司誠信經營守則、公司治理實務守則(適用上市櫃);非上市櫃則落到負責人加上內部規章 |
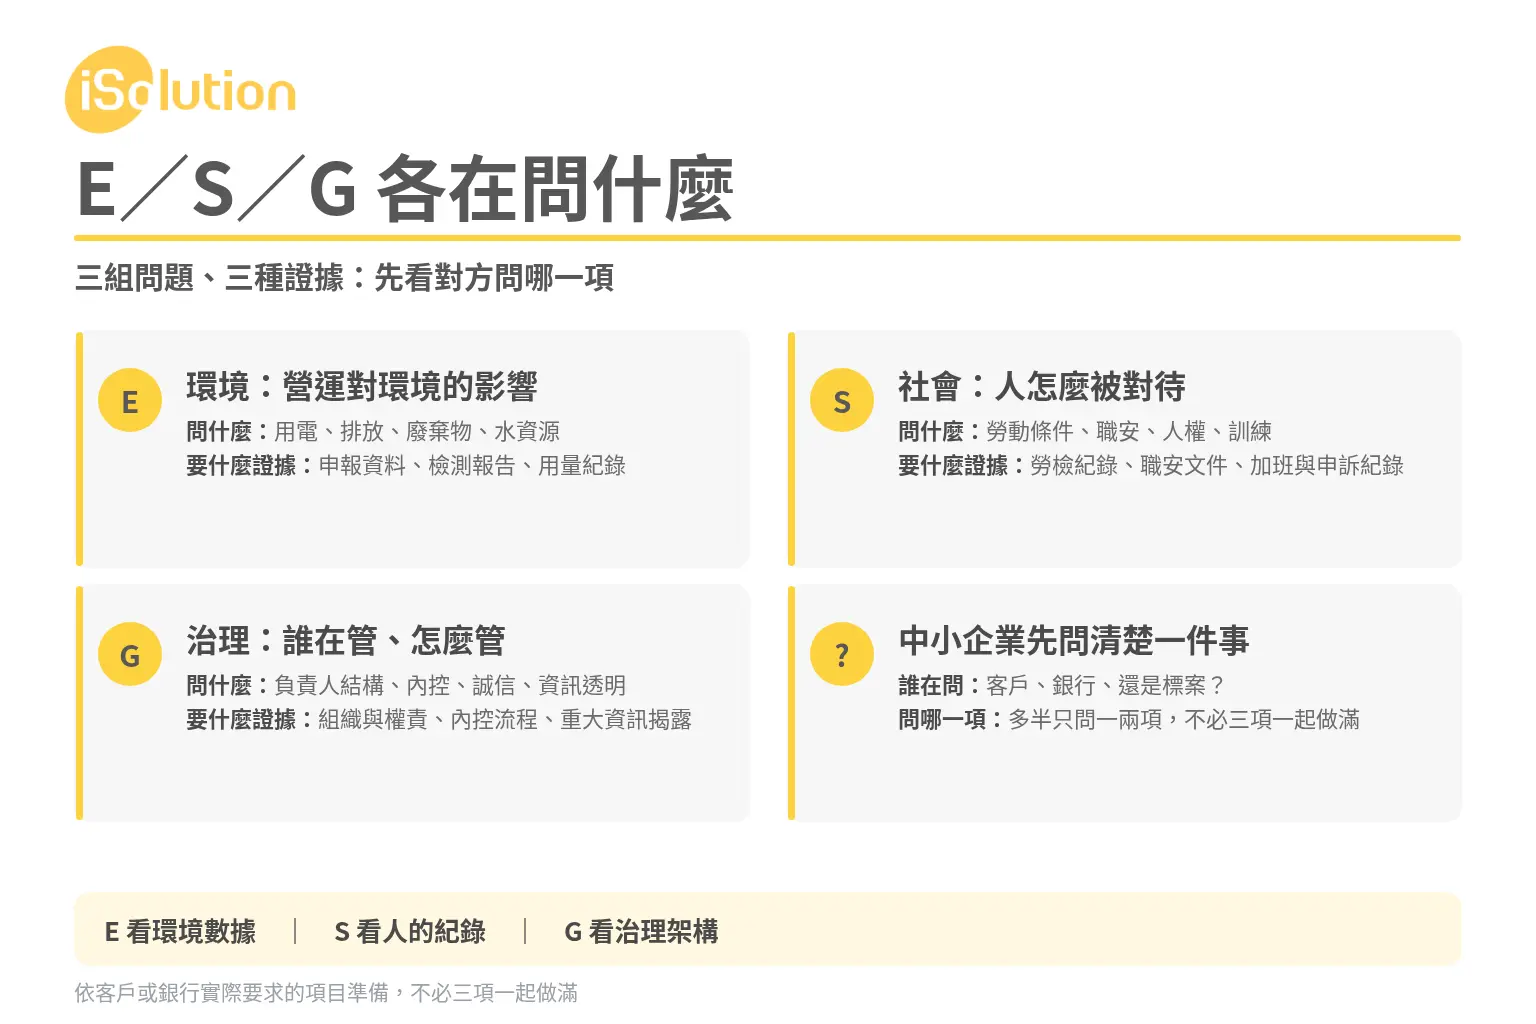
對一家 30 人的公司,三個構面的難度其實完全不同。E 你大概已經有帳——電費單、燃料、廢棄物清運,只是散在各個月、各個人手上,缺的是把它變成一份說得清楚的數據。S 你大概已經有紀錄——勞保、加班、職安訓練,缺的是整理成客戶問卷填得出來的格式。G 你大概只有「負責人說了算」——而客戶通常只要看三件事:誰核准、有沒有書面政策、有沒有申訴管道。這三段是輔導現場的觀察,不是規定。
讀這張表時要小心一件事:不要把它讀成名詞表。檢驗方法很簡單——每一列你都要能回答「所以我要拿什麼出來」。如果某個構面你只講得出定義、講不出證據,那一格就是你目前答不出來的題目,也是客戶追問時你會卡住的地方。
為什麼說 ESG 不是標準:它站在「揭露」與「投資」那一端
ESG 之所以不像 ISO 14001 那樣「可以驗證」,是因為它的三個主要端點都不在做驗證。一個講要揭露什麼,一個講要怎麼報導,一個明白說它不管誰來查。
揭露端。IFRS(International Financial Reporting Standards,國際財務報導準則)S1「永續相關財務資訊揭露之一般規定」與 S2「氣候相關揭露」,由 ISSB(International Sustainability Standards Board,國際永續準則理事會)於 2023 年 6 月發布,定位是永續相關財務揭露的全球基準。字面上它就是 disclosure:規定「你要講什麼、怎麼講」,不規定「你的制度要長成什麼樣子」。
報導端。GRI(Global Reporting Initiative,全球永續報告倡議組織)準則,是對外公開報導經濟、環境與社會影響的報導準則,分通用(Universal)、行業(Sector)、主題(Topic)三系列,GRI 1: Foundation 2021 是它的基礎準則。報導準則的意思是:它管你怎麼把影響講清楚,不管你的管理系統有沒有到位。
查證端。GRI 自己說明,它不建議企業選擇哪一家確信提供者,也不評估報告的外部確信是否符合它所列的品質要求。寫規則的那一方,不負責替你背書——這一點對「有沒有 ESG 證書」這個問題是關鍵。
台灣的用法更直接把答案講明了。金融監督管理委員會(Financial Supervisory Commission,FSC,以下稱金管會)對永續報告書與溫室氣體排放資訊用的字是「確信」,指的是取得獨立第三方之確信意見(金管會 2025-11-12 令,金管證審字第11403851756號,第四點)。證交所的作業辦法要求的是:報告書內揭露對應 GRI 準則之內容索引,並註明各揭露項目是否取得第三方確信或保證(證交所「上市公司編製與申報永續報告書作業辦法」第 3 條)。兩個制度用的都是「確信」,不是「驗證」,也沒有一個叫「ESG 證書」的發證制度。
所以,關於「ESG 是不是標準、有沒有證書」,安全而且誠實的寫法只有三句:
- 我們查了 ISO 的公開標準清單,沒有找到以 ESG 為名的管理系統標準;現行可以驗證的是分領域工具,例如 9001、14001、45001、50001、27001 這幾類。
- 如果你聽到有人說「ESG 證書」,實際上多半是某個個別工具的證書(例如 ISO 14001 證書、ISO 14064-1 查證聲明),或某個評鑑的成績,不是一張叫「ESG」的證。
- 如果有人跟你說「做完可以拿 ESG 證書」,先問他那張紙上寫的是哪一個標準編號。
這裡有一條紀律要守住:「查無」不等於「官方否認」。正確的說法是「查無以 ESG 為名的 ISO 管理系統標準」,而不是「ISO 說沒有 ESG 標準」。後者是把「我們沒查到」升格成「機構公開聲明」,那是兩件不同的事,寫錯了就是造謠。
四個常被混用的詞:ESG、永續、CSR、驗廠
這四個詞在客戶的信裡經常混著用,而且在同一個句子裡出現。它們不是同義詞,回答的方式也不一樣。
| 詞 | 一句話 | 來源 |
|---|---|---|
| ESG | 投資人與揭露制度用來分類環境、社會、治理三類風險與機會的語言,好處是可比、可被問卷化;它本身不是一套管理制度。 | IFRS S1/S2(揭露)、GRI(報導) |
| 永續(sustainability)/永續發展 | 聯合國 1987 年《我們共同的未來》報告中的定義,指滿足當代需求而不損及後代滿足其需求的能力;講的是長期能不能撐下去,不是一份報告。 | 【二手·待確認】UN WCED 1987;本次未取得聯合國原始 PDF,內容依標準機構與學術轉述,未逐字引用原文 |
| CSR(Corporate Social Responsibility,企業社會責任) | 歐盟 2011 年的定義是企業對其對社會造成之影響的責任;重點在企業與社會的關係與衝擊,比 ESG 的投資語境更早。 | European Commission,A renewed EU strategy 2011-14 for CSR(2011-10-25) |
| 社會責任驗廠(social compliance audit) | 買主或買主委託的稽核到廠查勞動條件、健康安全、環境與商業道德,產出的是稽核報告與缺失改善,不是 ESG 報告;它回答 S,有時也含一部分 E。 | Sedex「SMETA Audit」頁;amfori「amfori BSCI」頁;WCA(Workplace Conditions Assessment,工作場所條件評估)屬【二手·待確認】(標準擁有者文件與業界整理) |
一句話記法:CSR 是「你該對社會負什麼責任」,永續是「你能不能長久走下去」,ESG 是「別人要用哪三個構面來問你、來評價你」,驗廠是「買主派人到廠裡看你有沒有做到」。這是歸納而來的記法,不是任何機構的定義。
兩個要標清楚的細節。第一,上面「永續」那條屬二手資料:我們沒有取得聯合國 1987 年那份原始 PDF,寫的是報告裡的定義方向,不逐字引原文,也不加引號。第二,不要把驗廠寫成「ESG 的一種報告」——驗廠的產出是稽核報告與缺失改善清單,格式、讀者、用途都跟永續報告書不同;它甚至不判定「通過與否」,這件事後面講客戶要求時會再出現一次。
法規面:台灣現在誰「必須」做
只回答一件事:法規上,誰被明文要求、要求什麼。因為它常被誤用:中小企業認定標準第 2 條(109-06-24 修正)指依法辦理公司登記或商業登記,實收資本額在 1 億元以下,或經常僱用員工數未滿 200 人者(經濟部中小及新創企業署說明文件)。這個定義的用途是判斷你能不能適用中小企業相關資源,不是判斷你要不要做 ESG。順帶一個規模感:依 2025 年中小企業白皮書,我國中小企業 171.6 萬家,占全體企業家數 98.87%(經濟部,2025-12-26 發布)——所以「中小企業要不要做 ESG」不是邊緣問題。
| 對象 | 義務內容 | 依據(文件名稱/日期) |
|---|---|---|
| 上市櫃公司,實收資本額 100 億元以上 | 自 115 會計年度起適用 IFRS 永續揭露準則編製永續相關財務資訊,116 年申報;年報須以專章揭露 | 金管會令 金管證審字第11403851756號(2025-11-12);公開發行公司年報應行記載事項準則第 7 條、第 10 條之 1(2025-11-07 修正) |
| 上市櫃公司,50 億元以上未達 100 億元 | 自 116 會計年度起適用,117 年申報 | 同金管會令(2025-11-12) |
| 上市櫃公司,未達 50 億元 | 依現行令自 117 會計年度起適用、118 年申報;2026-09-23 已宣布第三階段門檻調整為 20 億元以上加上環境部納管者,年報準則與函令修正中 | 同金管會令(2025-11-12)+金管會新聞稿「接軌國際 行穩致遠」(2026-09-23) |
| 全體上市櫃公司 | 自 114 年起編製 113 年度永續報告書,並於 114 年 8 月底完成申報 | 金管會新聞稿(2024-10-17);證交所公告 臺證治理字第1130001661號(2024-01-26) |
| 環境部公告應盤查登錄及查驗之排放源 | 發電業、鋼鐵業、石油煉製業、水泥業、半導體業、薄膜電晶體液晶顯示器業,及全廠(場)化石燃料燃燒直接排放達 2.5 萬公噸二氧化碳當量者;第二批製造業為直接排放與用電間接排放合計達 2.5 萬公噸 CO2e 者。每年 4 月 30 日前登錄前一年度排放清冊與盤查報告書,10 月 31 日前上傳查驗總結報告與查驗聲明書 | 環境部氣候變遷署「溫室氣體排放管理」;溫室氣體排放量盤查登錄及查驗管理辦法 |
| 114-03-04 公告新增之擴大盤查對象 | 自 115 年起每年 4 月 30 日前完成前一年度盤查登錄;環境部說明其原則為「不須查驗、沒有要收碳費」 | 環境部氣候變遷署同頁(公告日 2025-03-04) |
| 金融保險業、證券期貨業 | 不論規模,仍應依金管會「綠色及轉型金融行動方案」辦理,不適用 2026-09-23 的放寬 | 金管會新聞稿(2026-09-23)末段 |
| 非上市櫃中小企業 | 查無任何「必須編製永續報告書」或「必須做 ESG」的法規義務;實務壓力來自客戶與金融機構 | 本次檢索未見(金管會、全國法規資料庫、行政院公報、經濟部中小及新創企業署);資料截至 2026-11-01 |
第三階段那一格要讀兩次。現行令寫的是「未達 50 億元,自 117 會計年度起適用、118 年申報」;2026-09-23 環境部與金管會共同宣布調整,第三階段強制適用門檻改為實收資本額 20 億元以上之上市櫃公司,以及受環境部公告應盤查登錄及查驗者(約 25 家),強制適用家數由 1,970 家降至約 560 家,相關年報準則與函令修正中。兩版都要看:一版是你今天查到的條文,一版是已經宣布、還沒修完的下一版。只寫其中一版,就會誤導人。
再釘住兩個數字:這約 560 家公司市值占全體上市上櫃公司市值逾 87%(同 2026-09-23 新聞稿);而實收資本額未達 20 億元且非環境部納管的上市櫃公司,雖不強制接軌 IFRS S1、S2,仍須揭露氣候相關治理、風險管理、溫室氣體範疇一及二等基本資訊。也就是說,「不強制接軌」不等於「不用揭露」。
結論要說得直接。如果你是一家 30 人的公司、不在環境部公告的列管名單裡,法規上目前沒有人要求你做 ESG。你手上那份問卷,來自信箱,不是來自法規——這正是下一節要處理的東西。
法規要求 vs 客戶要求:這是你真正要處理的那一種
上一節講的是政府。這裡講的是你信箱裡那封信。把兩件事放在同一張表上比較,你會發現它們只有一個共同點:都叫「要求」;其餘全部不同。
| 比較項目 | 法規要求(政府) | 客戶要求(市場) |
|---|---|---|
| 誰會被要求 | 上市櫃公司;環境部公告之排放源事業(其中包含部分中小企業,看行業與排放量) | 任何在供應鏈上的公司,不論規模、不論有沒有上市櫃 |
| 要求什麼 | 年報永續專章、永續報告書、溫室氣體盤查登錄與查驗 | 供應商行為準則簽署、ESG 或碳資料問卷、現場稽核(驗廠)、減碳承諾、揭露要求 |
| 依據 | 年報準則第 7 條、第 10 條之 1、證交所「上市公司編製與申報永續報告書作業辦法」、溫室氣體排放量盤查登錄及查驗管理辦法 | 責任商業聯盟(Responsible Business Alliance,RBA)行為準則、Apple 供應商行為準則這類公開文件;SMETA、BSCI 等買主採用的稽核方法;以及合約條款 |
| 不做會怎樣 | 未申報或申報不實,主管機關會規管並要求更正 | 拿不到訂單、被要求限期改善、被列為高風險供應商;這是合約與買主政策層面,不是政府處分 |
| 對 30 人公司 | 多半不適用(除非你正好是環境部列管的排放源) | 可能直接適用——這才是你要處理的那一種 |
表前一句:左欄的對象是「名單」,右欄的對象是「關係」——名單上的公司是固定的,關係則跟著訂單跑。
表後一句:法規要求的是「申報」,客戶要求的是「回答」。申報有明確的對象、格式與期限;回答沒有名單,只有一封寄到你信箱的信,而且期限常常寫在信裡。
這個差別為什麼重要?因為兩者的「不做」後果不同,處理方式也不同。法規那一欄,你的動作是「照格式交件」;客戶那一欄,你的動作是「先弄清楚他要什麼,再決定拿什麼回答」。把客戶要求當法規來處理,你會去找條文、找範本,結果發現根本沒有對應的規定;把法規要求當客戶要求來處理,你會以為可以商量,結果錯過申報期限。這一頁不寫罰則金額,因為那要看你違反的是哪一條、由誰認定;但它寫清楚一件事:你現在緊張的那份問卷,先當成右欄處理。
永續報告書是不是 ESG 的唯一形式
不是。官方制度裡至少有三種不同的東西,常被一句「做 ESG」全部蓋掉,但它們的對象、依據、查證方式都不一樣。分清楚,你才知道客戶要的是哪一份。
| 形式 | 對象與依據 | 查證方式 |
|---|---|---|
| 年報中的永續專章 | 上市櫃公司;接軌 IFRS S1、S2,財務資訊導向;依年報應行記載事項準則 | 隨年報揭露,屬公司財務資訊體系 |
| 永續報告書 | 上市櫃公司;參考 GRI 準則編製,利害關係人導向;依證交所作業辦法 | 註明各揭露項目是否取得第三方確信或保證 |
| 溫室氣體盤查登錄與查驗 | 環境部公告的列管排放源;依溫室氣體排放量盤查登錄及查驗管理辦法 | 查驗(列管事業須上傳查驗總結報告與查驗聲明書) |
三者的關係不是「進階版與簡易版」,而是三條不同的線:一條跟著年報走,一條跟著利害關係人溝通走,一條跟著排放量與法定期限走。你如果被客戶問「有沒有永續報告書」,他要的是中間那一份;被問「有沒有碳排資料」,他要的通常是第三條線的產出。
至於永續報告書本身怎麼編:上市公司編製永續報告書,應每年參考 GRI 發布之通用準則、行業準則及重大主題準則,並於報告書內揭露對應 GRI 準則之內容索引,註明各揭露項目是否取得第三方確信或保證(證交所作業辦法第 3 條)。另外,永續報告書宜經董事會決議通過(證交所公告 臺證治理字第1130001661號,2024-01-26)——「宜」這個字值得注意,它不是我國法律上的「應」,但實務上被當成公司治理的基本動作。
還有一句常被誤解的話要拆開:「不強制」不等於「不用揭露」。實收資本額未達 20 億元且非環境部納管的上市櫃公司,雖然不強制接軌 IFRS S1、S2,仍須在年報揭露氣候相關治理、風險管理、溫室氣體範疇一及二等基本資訊(金管會新聞稿 2026-09-23)。這條講的是上市櫃公司,跟你(非上市櫃)無關——但它解釋了為什麼你的上市櫃客戶會來問你:他們自己被要求在年報裡寫範疇一、範疇二,而他們的範疇三,有一部分就在你身上。
不寫報告書的章節結構,也不寫篇幅,因為那會變成另一篇文章;你要判斷的是「客戶要的是哪一份東西」,不是「報告書怎麼排版」。
客戶為什麼突然問你 ESG:五種形式
客戶不會說「請你實踐 ESG」。他會用五種具體形式把要求落到你身上,每一種的應對方式不同。先認出是哪一種,再決定怎麼回。
| 形式 | 具體長什麼樣 | 公開文件例證 |
|---|---|---|
| ① 供應商行為準則 | 要你簽署,並且往下要求你的供應商也遵守 | 責任商業聯盟(Responsible Business Alliance,RBA)行為準則 8.0 版(2024-01-01 生效)由五部分組成:A 勞工、B 健康與安全、C 環境、D 商業道德、E 管理體系;並要求參與者促使其下一級供應商認同並落實執行 |
| ② 品牌自訂的行為準則 | 品牌自己一套,通常比通用準則更嚴;違反可能影響合作關係 | Apple 供應商行為準則涵蓋勞工與人權、健康與安全、環境、道德、管理系統等面向,並明示會評估遵循情形 |
| ③ 現場稽核(驗廠) | 買主或買主委託的稽核人員到廠,查勞動條件、安全、環境 | SMETA 四支柱為勞工標準、健康與安全、環境與商業道德;每次稽核至少涵蓋勞工標準與健康與安全兩根創始支柱,多數買主選 4 支柱版本。SMETA 的目的在辨識風險並促成改善,並非判定據點「通過(Pass)」與否 |
| ④ 社會責任管理系統要求 | 買主要你「有制度」,不是只有紀錄 | amfori BSCI 的行為守則對齊聯合國工商企業與人權指導原則(UNGP)、經濟合作暨發展組織(OECD)多國企業指導綱領與國際勞工組織(ILO)核心公約 |
| ⑤ 減碳承諾與揭露要求 | 問範疇一、範疇二排放量,問減碳目標,有時問到範疇三 | 金融機構與上市櫃公司都在往供應鏈要碳資料(金管會 2025-10-21 新聞稿,見下一節) |
(上表只寫「形式」與「公開文件」,不指名任何台灣公司,也不假設你的客戶是哪一家。)
五種形式裡,最容易被誤認的是③。很多人把「驗廠」當成「ESG 稽核」,於是以為驗廠過了就等於 ESG 過關。實際上 SMETA 這一類方法明白寫著它不判定通過與否,它的產出是風險辨識與改善項;而它查的內容集中在 S(勞工與健康安全),商業道德與環境只是四支柱的一部分,G 的那一塊(誰做決策、怎麼防弊)它基本不碰。
出口導向的公司還會多一層:買主問卷、行為準則簽署、驗廠、碳資料揭露,這四類關卡最常同時出現。附帶一句,不展開:歐盟 CBAM(Carbon Border Adjustment Mechanism,碳邊境調整機制)依 Regulation (EU) 2023/956 設立,自 2026-01-01 起進入正式期(definitive regime),首批申報與憑證義務落在進口商身上;這是另一條主題,文中不展開。
客戶要求長什麼樣、常見的問法有哪幾種、被要求時怎麼準備,站上另有一篇專門講這件事:客戶要求 ISO 14001|供應鏈環境管理的準備方向。那篇處理的是「客戶為什麼要、從哪裡問起」;文中處理的是「你收到之後怎麼判斷、先做哪三件」。
銀行與保險也在問:金融端的壓力
如果你的客戶沒問,銀行可能先問。這不是傳聞,主管機關自己寫出來了。
金管會 2025-10-21 新聞稿寫著:「銀行亦敦促企業客戶填報 ESG 問卷,提供溫室氣體範疇一與範疇二排放資訊,截至 8 月底,聯徵中心蒐集銀行申報已填答之企業共 3,946 家(已歸戶)。」
一句解讀:授信與永續表現掛鉤的產品,已經在市場上跑。同一份新聞稿提到金融機構綠色授信餘額達 1 兆 9,602 億元、永續績效連結授信 1 兆 8,525 億元(同來源、同日)。這兩個數字不是說「你會被要求」,而是說「這個市場已經有規模」——當你的往來銀行開始用同一份問卷蒐集資料時,你被問到只是時間問題。
保險這一段要寫得保守。我們查到的是:金管會 2025-03-26 解釋令開放保險業投資、融資 ESG 永續標的(含符合「永續經濟活動認定參考指引」之企業)。這是投資端與融資端。保險業在業務端是否會向中小企業索取 ESG 資料,本次查無官方統計或規定——所以只寫到投資與融資,不往下推論,也不把它寫成「保險公司會要求你」。
對你的實務意義是這樣:銀行端要的多半是「範疇一、範疇二」這種可以填進表格的數字,而不是一本報告。這正好回到後面的三步起手式——先問清楚要哪幾個數字、涵蓋哪一個廠區、哪一個年度,再回頭看你手上的電費與燃料帳夠不夠算。
我到底要不要做:三種情境的判斷表
這裡是全篇最實用的一張表。先判斷你在哪一格,再決定動作;三格都不需要買系統。
| 情境 | 先做什麼(本週可做) | 可以晚點做 | 先不要做 |
|---|---|---|---|
| ① 客戶已明文要求(有問卷、有截止日、有合約條款) | 索取書面要求與問卷原稿;確認哪些題目必填、截止日、交給誰;盤點手上已有的證據(證書、能源帳單、勞保與職安紀錄);只回答被問到的題目 | 制度文件美化、全公司教育訓練、導入新系統 | 先買系統、先做沒被問到的盤查、先找人寫漂亮報告 |
| ② 客戶只是隨口問(業務聊天提到、沒有書面) | 問回去:你們是看哪一份問卷、哪一個平台;同時準備一頁公司現況摘要(人數、廠區、現有 ISO、能源用量) | 任何正式報告、任何驗廠準備 | 立刻啟動輔導案、立刻對外承諾減碳目標 |
| ③ 沒有人要求,但想先準備 | 把「數據底盤」建起來:近 12 個月的電費、燃料、廢棄物、用水;把現有制度清單化(有哪些 ISO、有哪些紀錄、誰保管) | 報告書、外部查證或確信、對外揭露 | 為了「先準備」去買平台、去上大型課程、去做全套盤查 |
(上面這個順序是顧問實務建議,不是規範要求。)
判斷句是這樣:有人拿紙本要求你,那是①,先回答題目;只是一個人在聊天時問你,那是②,先問清楚他要什麼;你自己擔心,那是③,先把帳算清楚,別先買工具。
「先不要做」那一欄,其實比「要做什麼」更有價值。它擋掉的是三種最常見的冤枉路:還沒確認題目就買平台、還沒有人要求就做完整盤查、把聊天當成正式要求而啟動一個本來不需要的專案。多數公司真正卡住的不是「做不出來」,而是「做了客戶沒問的那一項」。
客戶要求時,先做哪三件
如果你落在情境①,順序比努力重要。下面三步以「產出什麼」為單位,不以時間為單位——因為每個公司的資料散落程度差太多,講天數只會讓你算錯。
| 順序 | 做什麼 | 產出什麼(可交付物) | 誰負責 | 需要什麼前置資料 |
|---|---|---|---|---|
| 1 | 把要求問清楚:向客戶索取書面要求、問卷原稿、評分方式與截止日;並問一句「這份問卷是你們自己的,還是你們的客戶要求你們的?」 | 一頁「客戶要求清單」:題目、必填或選填、截止日、交付對象 | 業務或品保(對客戶的單一窗口) | 客戶來函、問卷檔、合約條款 |
| 2 | 盤點你已經有的:現有 ISO 證書與驗廠報告、能源與燃料帳、用水與廢棄物紀錄、勞保與職安訓練紀錄、供應商名單 | 一張「現況對照表」:客戶每一題對到「我們現在有沒有、資料在哪、誰保管」 | 管理代表或品保主管 | 第 1 步的要求清單,加上既有文件與帳單 |
| 3 | 只補客戶真的會看的那一項(實務上多半是碳排數據,或勞工與安全紀錄),做出一份對得起來的單一議題文件 | 一份可交付的單一議題說明(含數據來源與計算方式),或一份缺失改善清單 | 指定窗口,一人一議題 | 第 2 步的數據與佐證文件 |
| 4(選用) | 若客戶要求第三方確信,才進入外部查證程序 | 確信報告或查證聲明 | 對外窗口 | 第 3 步的數據與佐證文件 |
(這三格的判斷屬顧問實務建議,不是規範要求。)
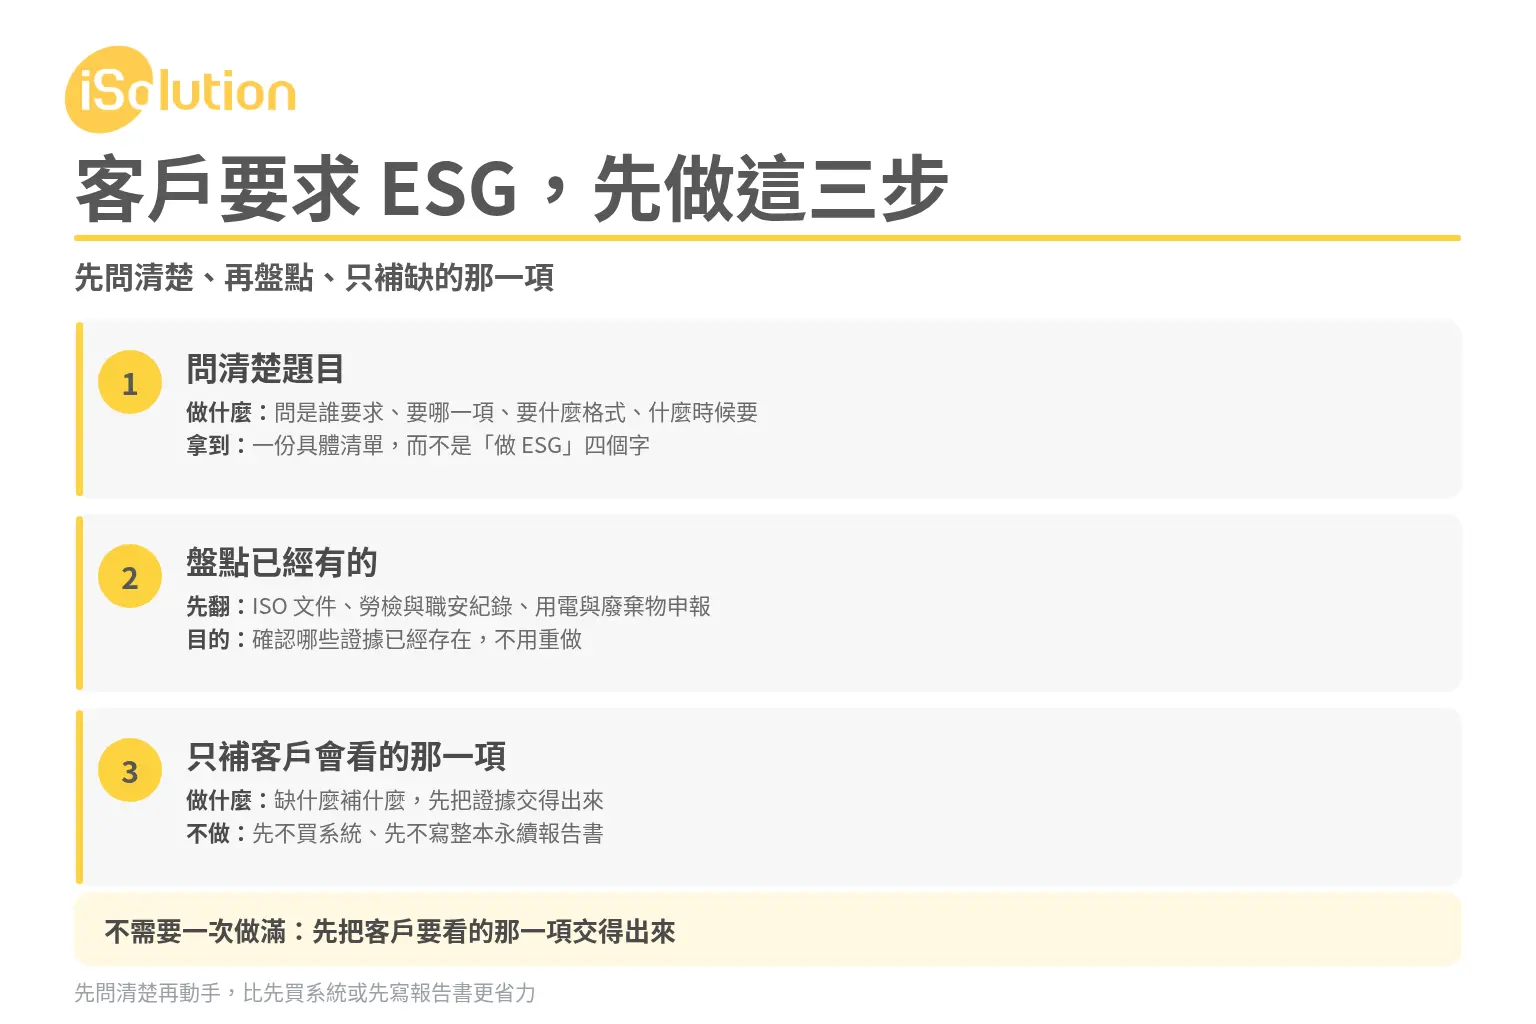
為什麼是這個順序?因為中小企業最常失敗的不是「做不出來」,而是「做了客戶沒問的那一項」,或「先買工具,才發現題目只有十幾題」。先問清楚,再盤點,再補一項——這是多數案子能收斂的原因,也是唯一能讓你在被追問時講得出話的順序。
第 4 列要特別看:確信是外部程序,不是你自己能宣布的。台灣制度用的字是「確信」,指的是取得獨立第三方之確信意見;它不是「驗證」,也不發證書。客戶若真的要求,你的動作是找合格的確信提供者,而不是在內部寫一份「我們已完成 ESG 查證」的文件。
不要做什麼:最常白花力的三件事
前面講「該做什麼」,這裡講「不要先做什麼」。三件事的共同點是:它們看起來都很像在積極處理,但花的力氣對不上客戶真正會看的東西。
| 常見動作 | 為什麼白花(機制,不是形容詞) |
|---|---|
| 還沒確認客戶要什麼,就先買 ESG 或碳管理平台 | 平台解決的是「大量數據與多人協作」,不是「客戶這十幾題怎麼答」。題目還沒定,平台的欄位設計就一定對不上問卷的問法;等你發現要改欄位,前面匯進去的資料得重做一次。先有題目,才有欄位。 |
| 先寫一份漂亮的永續報告書 | 報告書的內容來自數據與制度,不是來自排版。沒有數據的報告書只能堆形容詞,而客戶與銀行看的是數字。制度上也印證這件事:永續報告書要註明各揭露項目是否取得第三方確信或保證——等於承認「有沒有可查證的數字」才是重點。 |
| 沒有任何人要求,就先做完整盤查,甚至做到查證 | 連環境部對「擴大盤查」的對象都明示不須查驗、沒有要收碳費(環境部 114-03-04 公告說明)。沒人要求的查證,付的是外部查證的力氣,換到的是一份放在抽屜裡的報告——而客戶要的那一題,你還是沒有答。 |
(上述三件事的白花判斷是顧問實務建議,不是規範要求。)
第三件事值得多說一句,因為它最反直覺。多數人以為「先做完整一點總不會錯」,但盤查的範圍一旦開太大,你會同時面對兩件事:一是把每一項都做到滿意為止,二是資料還沒齊就先被追問。反過來做——先把客戶問的那一項做到對得起來——你在被追問時至少有一份可以拿出來的東西。
這些事和 ISO 工具怎麼對:E/S/G 分工表
你手上可能已經有一張證書。那張證書在 ESG 裡的位置是可以指認的,不需要重買一套系統,也不需要把既有制度打掉重練。
| 構面 | 在問什麼 | 對應的既有工具或制度 |
|---|---|---|
| E|環境管理 | 我有沒有制度在管環境衝擊 | ISO 14001(現行版為 ISO 14001:2026) |
| E|組織碳排放 | 我一年排多少碳(範疇一、範疇二) | ISO 14064-1:2018(組織溫室氣體盤查) |
| E|產品碳足跡 | 這顆料、這個產品排多少 | ISO 14067:2018(產品碳足跡) |
| E|能源 | 電與燃料怎麼用、怎麼省 | ISO 50001:2018(能源管理) |
| E|客戶的環境要求 | 客戶要我證明環境沒問題 | ISO 14001 加上客戶自己的問卷 |
| S|勞動條件 | 工時、薪資、童工、強迫勞動 | SMETA(勞工標準支柱)、amfori BSCI |
| S|健康與安全 | 職安、消防、化學品 | SMETA(健康與安全支柱)、WCA |
| S|供應鏈勞動 | 上游有沒有違反勞動條件 | RBA 行為準則(要求往下要求)、amfori BSCI |
| G|誠信經營 | 有沒有反貪腐、有沒有檢舉制度 | 上市上櫃公司誠信經營守則;RBA 行為準則 D 節商業道德 |
| G|決策與透明 | 誰核准、誰監督、資訊公不公開 | 公司治理實務守則(上市櫃);非上市櫃落到負責人核准紀錄 |
| 整體|揭露 | 這一切怎麼寫成一份可被追問的說明 | GRI 準則 |
| 整體|查證 | 誰來確認我寫的是真的 | 第三方確信(會計師或確信機構) |
四個工具的角色,一句話一個:14001 管制度、14064-1 管排放量怎麼算、14067 管單一產品算多少、50001 管能源怎麼省。四個都不等於 ESG,但合起來就是 ESG 的 E 這一端最硬的地基。
S 這一端要說清楚界限。驗廠是「買主派人來看你有沒有做到」,它只覆蓋 S(有時加一點 E),不會幫你回答 G,也不會幫你寫報告。這也是為什麼「驗廠過了」不能當成「ESG 做完了」——它連 S 都只覆蓋一部分。
G 對非上市櫃的落地方式,比想像中簡單。上市櫃公司看的是董事會與誠信經營守則那一套;非上市櫃沒有董事會也無妨,實務上由負責人核准的書面政策加上防弊規定就能回應多數問卷——客戶在意的是「誰核准、有沒有書面政策、有沒有申訴管道」,不是你的組織章程長什麼樣。這一條屬顧問實務觀察,不是規範要求;至於非上市櫃企業的治理專屬官方規範,本次查無。
版本要寫對,這是查證時第一個被問的東西。ISO 14001:2026 於 2026-04-15 發布(第 4 版),取代 ISO 14001:2015,ISO 官方頁面已標示 2015 版為已撤銷(Withdrawn);ISO 14064-1:2018、ISO 14067:2018、ISO 50001:2018 是現行版本。填問卷時把版本寫錯,比不寫更糟。
四個工具彼此怎麼銜接、先立制度還是先算數據,站上那篇講得比較細:ISO 14001 與碳管理怎麼接?14064-1、50001、14067 分工。文中只做定位,不重寫它的分工表。
十個最常見的誤解
下面十句是我們在輔導現場最常聽到的說法。每一句都有一半對,錯的是被省略的那一半。
| # | 常見說法 | 錯在哪 | 正確說法 | 依據 |
|---|---|---|---|---|
| 1 | ESG 就是做環保 | 只講了 E,漏掉 S 與 G;客戶問卷裡有一半的題目在問勞工與治理 | E 只是三分之一;S 問人,G 問公司怎麼被管理 | GRI 三系列準則;RBA 行為準則五部分 |
| 2 | ESG 有證書可以拿、可以驗證 | 沒有以 ESG 為名的管理系統標準,也沒有 ESG 驗證制度,台灣制度用的字是「確信」 | 拿到的是個別工具的證書(例如 14001)或評鑑成績,不是一張「ESG 證」 | 金管會 2025-11-12 令(確信用語);GRI《Assurance Survey》自述;查無以 ESG 為名的 ISO 管理系統標準 |
| 3 | ESG 是上市櫃公司的事,跟我無關 | 法規上是,市場上不是——客戶與銀行的要求不看你有沒有上市 | 法規不強制你,但客戶問卷與銀行 ESG 問卷會找上你 | 金管會 2026-09-23(強制對象)與 2025-10-21 新聞稿(聯徵已蒐集 3,946 家) |
| 4 | 做過 ISO 14001 就等於做完 ESG | 14001 只覆蓋 E 的制度層;不含排放量計算、不含 S、不含 G、不含揭露 | 14001 是 E 的地基之一;ESG 還要數據(14064-1)、S、G 與揭露 | ISO 14001 定位;IFRS S1/S2 為揭露準則;GRI 為報導準則 |
| 5 | 報告寫得漂亮就好 | 制度要求標示哪些項目取得第三方確信;沒有數據的漂亮話,反而拉高漂綠風險 | 可信度來自數據加可查證,不是排版 | 證交所作業辦法第 3 條(註明是否取得確信) |
| 6 | 碳盤查做完,ESG 就做完了 | 盤查只解決 E 的數據;S、G、揭露都還沒動 | 碳盤查是 E 的數據層,不是終點 | ISO 14064-1:2018 的範圍僅及排放與移除的量化與報告 |
| 7 | 客戶問 ESG 就是要我花大錢 | 客戶多半只要「你現在有什麼」;先回答問卷往往不需要新增支出 | 先問清楚題目,再決定要不要花錢 | 環境部 114-03-04 公告說明(擴大盤查不須查驗、沒有要收碳費) |
| 8 | ESG 是 ESG 部門的事 | 30 人公司沒有這種部門;資料散在業務、品保、廠務、人資、財務 | 是「窗口加資料擁有者」的事,不是一個新部門 | 顧問實務觀察 |
| 9 | 先導入系統,資料就會自己長出來 | 系統只裝資料,不產生資料;沒有欄位定義與既有帳,系統只會變空殼 | 先把「要回答哪幾題」定下來,再決定要不要系統 | 顧問實務觀察 |
| 10 | ESG 只能靠顧問 | 制度與數據都在你公司裡;顧問的價值是順序與判準,不是替你擁有資料 | 你可以先自己完成「問清楚加盤點」,再決定是否需要外部協助 | 顧問實務觀察 |
(第 10 條要讀成一個判斷,不是一句話術:我們不會說「不需要顧問」,也不會說「一定要顧問」——那兩句都不成立。)
這十條裡,最貴的是第 2 條與第 4 條。前者讓人花錢去買一張不存在的證;後者讓人以為已經做完,等到客戶追問 S 與 G 才發現答不出來。
成本與人力:只講結構,不講金額
不給金額,因為金額取決於你的規模、資料散落的程度與客戶要求的範圍,任何一個數字貼上去都會誤導。能講的是結構:錢與力氣會花在哪六個地方,以及對一家 30 人公司來說,哪一筆最容易被低估。
| 成本類別 | 為什麼會花到這一筆 | 對 30 人公司的量級感 |
|---|---|---|
| 人力時間 | 填問卷、找資料、對數字、開會、回覆客戶追問;通常是原本就有工作的人兼著做 | 這是最大的一筆,而且不會出現在帳上(顧問實務觀察) |
| 資料整理 | 電費單、燃料、用水、廢棄物清運、原料與產品量、供應商資料;紙本要數位化,單位要統一 | 依「資料散在多遠」差異極大——同一棟廠房內與分散在三個廠,是兩種工作量(顧問實務觀察) |
| 外部查證或確信 | 客戶或制度要求第三方確信時才發生;制度上的字是「確信」,不是「驗證」 | 範圍與機構不同,結果差很多;沒有被要求時不必先做(制度依據:證交所作業辦法第 3 條;顧問實務觀察) |
| 系統工具 | 排放係數、盤查平台、問卷管理、資料儀表板 | 不是必需品;題目少的時候,一份整理好的試算表就夠(顧問實務觀察) |
| 教育訓練 | 內部要有人看得懂問卷、算得出數字、說得清楚 | 通常集中在一到兩個人身上就能起步(顧問實務觀察) |
| 供應鏈溝通 | 你要往上游要資料(物料碳足跡、供應商勞動條件),要花時間談 | 金管會 2026-09-23 新聞稿把「供應鏈資料取得」列為企業反映的主要困難之一 |
三件與成本有關的實話。第一,最貴的一筆通常不在帳上——是那個兼著做的人的時間,而它會在別的專案上顯現為延遲。第二,外部查證是可選的,只有客戶或制度要求時才需要,沒被要求就先做,等於自己先付一筆。第三,系統不是起點:欄位要對得上題目才有用,題目還沒定就導入,改起來比分開做更貴。
最後回到公司自己的定位,講清楚我們在做什麼、不做什麼。驪鑫是 ISO 輔導顧問,輔導為主,也可以協助你走完驗證流程;永續資訊揭露與公平實踐管理在我們的服務範圍內。我們不是驗證機構,不會替你發證,也不承諾通過或符合法規——那些話由不得我們說。如果你只想先做一件事:把客戶寄來的問卷打開,數一數有幾題、圈出哪幾題是必填,再對照你手上已經有的紀錄——這一步不需要花錢,卻決定你後面要不要花錢。需要把「盤點完的缺口」接上實際的制度與查證準備時,可以從國際標準驗證與永續查驗服務這裡往下走。
【常見問題 FAQ】
ESG 是不是只有大公司要做?+
不是,但壓力的來源不同。法規上目前只對上市櫃公司與環境部列管的排放源有事;市場上,任何在供應鏈上的公司都可能被客戶要求,不論規模。所以這題的答案不是「是或不是」,而是「你被誰要求」——被法規要求的人看申報期限,被客戶要求的人看問卷題目。
沒有上市櫃,需要做 ESG 嗎?+
法規上查無強制義務,資料截至 2026-11-01。實務上要不要動,取決於兩件事:客戶有沒有拿書面要求你,銀行有沒有開始向你要範疇一、範疇二的數字。兩個都沒有,你可以只做準備、不做專案;有一個出現,就照三步起手式走。
客戶突然問 ESG,我第一步要給什麼?+
先給一份「我收到了、我正在確認範圍」的回覆,並向對方索取三樣東西:書面要求或問卷原稿、哪些題目是必填、截止日與交付對象。在拿到這三樣之前,不要承諾任何完成日期,也不要先買系統或開始寫報告——先確認題目,才不會做白工。
做過 ISO 14001,還需要做 ESG 嗎?+
如果你被問的是 ESG,答案是「還缺三塊」。14001 是 E 的制度層,不含排放量怎麼算(那是 14064-1)、不含 S 與 G、也不含對外揭露。你已經有的那張證書是很好的起點,把它當成「E 的制度已經有人管」,其餘三塊再逐項補。
ESG 有所謂的證書嗎?+
沒有以 ESG 為名的驗證制度。台灣制度對永續報告書用的字是「確信」,指的是取得獨立第三方之確信意見,不是發證書。坊間拿到的「ESG 證書」,實務上是某個個別工具的證書(例如 ISO 14001、ISO 14064-1 查證聲明),或某個評鑑的成績。有人拿給你看,先問他那張紙上的標準編號是什麼。
做 ESG 要花多少錢?+
這題沒有通答,只能講結構:人力時間、資料整理、外部查證或確信、系統工具、教育訓練、供應鏈溝通六類。通常最大的一筆是人力時間,而且不會出現在帳上;最容易白花的是在題目還沒確認前就買系統。先問清楚客戶要哪幾題,你會發現多數答案已經在你手上的帳單與紀錄裡。
需要請顧問嗎?+
先看你要的是「順序」還是「人力」。如果你已經知道客戶要哪幾題、資料在哪裡,缺的只是整理的力氣,自己做完再找人複核就夠;如果你卡在「不知道從哪裡開始、不知道哪一項該先做」,那正是外部協助有用的地方。兩句話都不成立:「一定要顧問」與「不需要顧問」。
客戶只要碳排數據,我還要寫永續報告書嗎?+
不用。客戶要的是「範疇一、範疇二的數字」時,你交的是一份算得出來、說得出方法的排放量說明,不是一本報告書。永續報告書是另一條線(參考 GRI、給利害關係人看的),兩者的讀者與格式都不同;先滿足被問到的那一題就好。
下一步|與我們聯絡
不確定企業是否需要導入 ISO,或想了解輔導範圍、費用與時程?
歡迎先與我們聯繫,先了解您的需求與現況,再依實際情況安排電話討論、線上會議或到廠訪談。
全台皆可洽詢,北、中、南均提供 ISO 輔導服務。
聯絡方式
- 免付費專線:0800-695-996
- 各區電話:台北 02-6604-4178|台中 04-2327-0352|高雄 07-334-2260
- LINE 官方帳號:@zgs9595e
- 線上表單:與我們聯絡
延伸閱讀
ISO 14064-1 是什麼?組織溫室氣體盤查
盤查邊界、範疇一到範疇三怎麼分,以及一份可以被客戶接受的盤查報告要準備什麼。
ISO 14001 制度做完沒人用?五個常見卡點
花錢建了制度卻跑不動的五個原因,以及每一個怎麼修。
ISO 9001 與 ISO 14001 差在哪?
一張表看懂兩套系統的分工、先後順序,以及能不能一起做。
參考資料
本篇引用的官方文件與查詢入口(查閱日:2026-11-07)。